AZƏRBAYCAN
RESPUBLİKASI VERGİLƏR NAZİRLİYİNİN KOLLEGİYASI
QƏRAR
№ 1717050000006200
Bakı şəhəri
27 yanvar 2017-cı il
Azərbaycan Respublikası Vergi Məcəlləsində
nəzərdə tutulmuş bir sıra sənəd
formalarının və qaydaların təsdiq edilməsi
haqqında
“Azərbaycan Respublikasının Vergi Məcəlləsində
dəyişikliklər edilməsi haqqında” Azərbaycan
Respublikasının 2016-cı il 16 dekabr tarixli 454-VQD nömrəli
Qanununun tətbiqi və “Azərbaycan Respublikası Vergi Məcəlləsinin
təsdiq edilməsi, qüvvəyə minməsi və bununla
bağlı hüquqi tənzimləmə məsələləri
haqqında” Azərbaycan Respublikası Qanununun və bu Qanunla təsdiq
edilmiş Azərbaycan Respublikası Vergi Məcəlləsinin
tətbiq edilməsi barədə” Azərbaycan Respublikası
Prezidentinin 2000-ci il 30 avqust tarixli 393 nömrəli Fərmanında
dəyişikliklər edilməsi haqqında” Azərbaycan
Respublikası Prezidentinin 2016-cı il 23 dekabr tarixli 1171
nömrəli Fərmanı ilə verilmiş
tapşırıqların icrasının təmin edilməsi
məqsədi ilə, Azərbaycan Respublikası Prezidentinin
2001-ci il 29 mart tarixli 454 nömrəli Fərmanı ilə təsdiq
edilmiş “Azərbaycan Respublikasının Vergilər Nazirliyi
haqqında Əsasnamə”nin 17-ci hissəsini rəhbər
tutaraq Azərbaycan Respublikası Vergilər Nazirliyinin Kollegiyası
QƏRARA ALIR
1. “Transfer qiymətlərinin müəyyən
edilməsi və tətbiqi qaydaları” təsdiq edilsin (1 nömrəli
əlavə).
2. “Ticarət festivallar, dövründə
ƏDV-nin qaytarılması şərti ilə satış həyata
keçirmək üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası” təsdiq edilsin
(2 nömrəli əlavə).[1]
3. “Nəzarət olunan əməliyyatlar
barədə arayış” forması və onun tərtib edilmə
qaydası təsdiq edilsin (3 nömrəli əlavə).
4. “Azərbaycan Respublikasının Vergi
Məcəlləsinin 90.3-cü maddəsinə əsasən təqdim
edilən rüblük məlumat” forması təsdiq edilsin (4 nömrəli
əlavə).
5. “Azərbaycan Respublikasının Vergi
Məcəlləsinin 90.3-3-cü maddəsinə əsasən
təqdim edilən aylıq məlumat” forması təsdiq
edilsin (5 nömrəli əlavə).
6. “Azərbaycan Respublikasının Vergi
Məcəlləsinin 90.3-4-cü maddəsinə əsasən
təqdim edilən aylıq məlumat” forması təsdiq
edilsin (6 nömrəli əlavə).
7. Azərbaycan Respublikası Vergilər
Nazirliyinin Hüquq departamentinə tapşırılsın ki,
bu Qərarın Azərbaycan Respublikasının Hüquqi
Aktların Dövlət Reyestrinə daxil edilməsi
üçün 3 gün müddətində Azərbaycan
Respublikası Ədliyyə Nazirliyinə göndərilməsini
təmin etsin.
8. Azərbaycan Respublikası Vergilər
Nazirliyinin Vergi ödəyicilərinə xidmət və şəffaf
vergi partnyorluğu departamentinə tapşırılsın ki,
bu Qərarla təsdiq edilmiş normativ hüquqi aktların Azərbaycan
Respublikası Vergilər Nazirliyinin rəsmi internet səhifəsində
yerləşdirilməsini təmin etsin.
9. Qərarın icrasına nəzarəti
öz üzərimdə saxlayıram.
|
Vergilər nazirinin birinci müavini,
3-cü
dərəcəli dövlət vergi xidməti müşaviri
|
Sahir Məmmədxanov
|
|
|
Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının 2017-ci il 27 yanvar tarixli 1717050000006200
nömrəli Qərarı ilə təsdiq
edilmişdir
Əlavə - 1
|
Transfer qiymətlərinin müəyyən
edilməsi və tətbiqi
QAYDALARI
1.
Ümumi müddəalar
1.1. “Azərbaycan
Respublikasının Vergi Məcəlləsində dəyişikliklər
edilməsi haqqında” Azərbaycan Respublikasının
2016-cı il 16 dekabr tarixli 454-VQD nömrəli Qanununun tətbiqi
və “Azərbaycan Respublikasının Vergi Məcəlləsinin
təsdiq edilməsi, qüvvəyə minməsi və bununla
bağlı hüquqi tənzimləmə məsələləri
haqqında” Azərbaycan Respublikası Qanununun və bu Qanunla təsdiq
edilmiş “Azərbaycan Respublikasının Vergi Məcəlləsinin
tətbiq edilməsi barədə” Azərbaycan Respublikası
Prezidentinin 2000-ci il 30 avqust tarixli 393 nömrəli Fərmanında
dəyişikliklər edilməsi haqqında” Azərbaycan
Respublikası Prezidentinin 2016-cı il 23 dekabr tarixli 1171
nömrəli Fərmanının 2.1.1-ci yarımbəndinin
icrasını təmin etmək məqsədi ilə hazırlanmışdır
və Azərbaycan Respublikasının vergi orqanları tərəfindən
Azərbaycan Respublikasının Vergi Məcəlləsinin (bundan sonra – Vergi Məcəlləsi) 14-1-ci maddəsinin tətbiqinin təmin
edilməsi üçün transfer qiymətlərinin müəyyən
edilməsi və tətbiqi qaydalarını müəyyənləşdirir.[2]
1.2. Transfer qiymətlərinin tətbiqi nəticəsində
yaranmış fərq
mənfəət (gəlir) vergisinin məqsədləri
üçün istifadə edilir.[3]
1.3. Qeyri-rezident şəxslərin Azərbaycan
mənbəyindən əldə etdiyi gəlirlər üzrə
mənfəətin (gəlirin) müəyyən edilməsi və
həmin qeyri-rezidentin Azərbaycan Respublikasındakı daimi
nümayəndəliyinə münasibətdə vergilərin
hesablanması Vergi Məcəlləsinin 14-1-ci maddəsinə
və bu Qaydalara əsasən müəyyənləşdirilir.[4]
2. Əsas anlayışlar
2.0. Bu Qaydalarda transfer qiymətlərinin tətbiqi
sahəsində istifadə olunan anlayışlar, əgər
bu Qaydalarda digər məna nəzərdə
tutulmamışdırsa, Vergi Məcəlləsində,
İqtisadi Əməkdaşlıq və İnkişaf Təşkilatının
“Transmilli şirkətlər və vergi orqanları
üçün Transfer qiymətləndirmə Qaydaları”nda
(həmin Qaydaların Azərbaycan dilinə tərcümə
edilmiş mətninin Azərbaycan Respublikasının
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətinin
rəsmi internet səhifəsində yerləşdirilməsi təmin
edilir) qəbul edilmiş mənada tətbiq edilir. Bu Qaydalarda istifadə
olunan əsas anlayışlar aşağıdakı mənaları
ifadə edir:[5]
2.0.1. Nəzarət olunan əməliyyat
– aşağıdakı şəxslər arasında həyata
keçirilən əməliyyatlar:
2.0.1.1. Azərbaycan
Respublikasının rezidenti ilə onunla
qarşılıqlı surətdə asılı olan
qeyri-rezident şəxslər, habelə həmin
rezidentin başqa dövlətlərdə (ərazilərdə) yerləşən hər hansı nümayəndəliyi, filialı və digər bölməsi arasında;[6]
2.0.1.2.
Qeyri-rezidentin Azərbaycan Respublikasındakı daimi nümayəndəliyi
ilə həmin qeyri-rezidentin özü və ya onun başqa
dövlətlərdə yerləşən hər hansı
nümayəndəliyi, filialı və digər bölməsi,
həmin qeyri-rezidentlə qarşılıqlı asılı
olan və başqa dövlətdə yerləşən hər
hansı digər şəxs arasında; [7]
2.0.1.3 Azərbaycan
Respublikasının rezidenti və (və ya) qeyri-rezidentin Azərbaycan
Respublikasındakı daimi nümayəndəliyi ilə
güzəştli vergi tutulan ölkələrdə təsis
edilmiş (qeydiyyatdan keçmiş) subyektlər arasında;
2.0.1.4. bu
Qaydaların 2.0.1.1 - 2.0.1.3-cü yarımbəndlərində göstərilən
hallar istisna olmaqla, Azərbaycan Respublikasının rezidenti və
ya qeyri-rezidentin Azərbaycan Respublikasındakı daimi
nümayəndəliyi ilə qeyri-rezident şəxslər
arasında, bu şərtlə ki:[8]
1. şəxslər beynəlxalq əmtəə birjalarında ticarət olunan məhsullar
üzrə əməliyyat aparmış olsunlar və (və ya);
2. Azərbaycan Respublikasının rezidenti və ya
qeyri-rezidentin Azərbaycan Respublikasındakı daimi nümayəndəliyinin
vergi ili ərzində ümumi gəlirləri 30 milyon manatdan
çox və hər bir qeyri-rezident şəxslə apardığı əməliyyatların həcminin ümumi gəlirlərdə (xərclərdə) xüsusi çəkisi 30
faizdən artıq olsun.
2.0.2. Nəzarət olunmayan əməliyyat
– bu Qaydaların 2.0.1-ci yarımbəndinin əhatə dairəsinə
daxil olmayan əməliyyat;
2.0.3. Müqayisə edilən əməliyyat
- müstəqil tərəflər arasında nəzarət
olunan əməliyyatla eyni və ya oxşar şərtlər
daxilində həyata keçirilən və müqayisəli təhlil
nəticəsində seçilən əməliyyat;
2.0.4. Transfer qiyməti - nəzarət
olunan əməliyyatlar üzrə malların (işlərin,
xidmətlərin) Azərbaycan Respublikasının Vergi Məcəlləsinə
və bu Qaydalara müvafiq qaydada müəyyən edilən
qiyməti;[9]
2.0.5. Müqayisəli təhlil – nəzarət
olunan əməliyyatla müqayisə edilə bilən nəzarət
olunmayan əməliyyatın seçilməsi prosesi;
2.0.6. Təkrar satış
marjası – mal göndərənlərə ödənilmiş
alış qiyməti ilə sonrakı (təkrar) satış
qiyməti arasındakı fərq (tətbiq olunmuş əlavələr
daxil olmaqla);
2.0.7. Gəlir marjası – malların (işlərin, xidmətlərin)
istehsalı ilə bağlı çəkilmiş faktiki xərclərin
üzərinə istehsalçı tərəfindən əlavə
edilən gəlir marjası;
2.0.8. Xüsusi çəki:
2.0.8.1. əldə edilən mənfəətin
ümumi gəlirdə, ümumi xərclərdə və ya
aktivlərin ümumi dəyərində xüsusi çəkisi;
2.0.8.2. eyni müəssisə
qrupunun üzvü olan müəssisələr arasında
aparılan əməliyyatdan hər bir tərəfin əldə
etdiyi mənfəətin qrupun məcmu mənfəətində
xüsusi çəkisi;
2.0.8.3. Bu Qaydaların 2.0.8.1-ci və
2.0.8.2-ci yarımbəndlərində göstərilən
hallardan başqa vergi orqanı və vergi ödəyicisi
arasında razılaşdırılmış və əsaslandırılmış
qaydada müəyyən edilən xüsusi çəki.[10]
2.0.9. Kvartillərarası məqbul
interval - bütün müqayisə edilən əməliyyatlardan
seçilmiş müvafiq göstəricilərin (qiymət,
marja və ya xüsusi çəki) aşağı kvartilinin
medianı ilə yuxarı kvartilinin medianı arasındakı
intervaldır. Transfer qiyməti kvartillərarası məqbul
intervaldan kənarda olarsa, bu zaman vergi həmin intervalın
medianından istifadə edilməklə hesablanır;
2.0.9-1. Aşağı kvartil - verilənlər
bazasının aşağı yarısının medianı;
2.0.9-2. Yuxarı kvartil - verilənlər
bazasının yuxarı yarısının medianı;[11]
2.0.10. Müəssisə qrupu – bir müəssisənin
baş ofisi, onun hansı dövlətdə yerləşməsindən
asılı olmayaraq filialları, nümayəndəlikləri,
törəmə və ya asılı müəssisələri
və digər bölmələrinin məcmusu;
2.0.11. Qrupdaxili maliyyələşdirmə
- eyni müəssisə qrupuna daxil olan şəxslər
arasında faiz ödənişlərinin edilməsinə səbəb
olan borclar və kreditlər, o cümlədən bank zəmanəti;
2.0.12. Test edilən tərəf (müəssisə)
- transfer qiymət metodunun ən etibarlı şəkildə tətbiq
oluna biləcəyi və müqayisə üçün ən
etibarlı məlumatların əldə ediləcəyi, yəni
nəzarət olunan əməliyyatda mürəkkəblik
baxımından ən sadə funksiyaları həyata
keçirən tərəf.[12]
3. Ümumi prinsiplər
Vergi ödəyicisi tərəfindən
nəzarət olunan əməliyyatlar çərçivəsində
təqdim edilən və ya alınan malların (işlərin,
xidmətlərin) qiymətləri müqayisə edilən nəzarət
olunmayan əməliyyatlar üzrə qiymətlərə
uyğun olmadığı halda, vergi ödəyicisi və
vergi orqanı həmin əməliyyatdan vergini transfer qiymətləri
əsas götürülməklə yenidən hesablayır.
4. Transfer qiymətinin müəyyən
edilməsi üçün müqayisə edilən əməliyyatların
seçilməsi
4.1. Transfer qiymətinin müəyyən
edilməsi məqsədi ilə nəzarət olunan əməliyyatla
müqayisə edilən nəzarət olunmayan əməliyyatların
seçilməsi müqayisəli təhlil əsasında
aparılır.
4.2. Müqayisə edilən nəzarət olunmayan əməliyyat
qismində həm nəzarət olunan əməliyyatın
tərəfi olan şəxsin
özünün müstəqil şəxslərlə
apardığı oxşar əməliyyatlar, həm də
müstəqil şəxslər arasında aparılan oxşar əməliyyatlar istifadə
edilə bilər.
4.3. Müqayisə edilən
oxşar əməliyyatların seçilməsi zamanı
onların nəzarət olunan əməliyyatla eyni dövrdə
həyata keçirilməsi və aşağıdakı
göstəricilərin eyni və ya oxşar olması əsas
götürülməlidir:
4.3.1. Əməliyyatın predmeti
olan malların (işlərin, xidmətlərin) növü, mənşə
ölkəsi, keyfiyyəti və digər istehlak göstəriciləri
və s.;
4.3.2. Müqavilə
şərtləri, o cümlədən təqdim edilən
malların miqdarı, işlərin, xidmətlərin həcmi,
müqavilə üzrə öhdəliklərin icra
olunması müddətləri, çatdırılma şərtləri,
ödəniş şərtləri;
4.3.3. Əməliyyatın
tərəfləri olan şəxslərin hər birinin əməliyyatla
bağlı həyata keçirdikləri funksiyalar və
daşıdığı risklər;
4.3.4. Vergi ödəyicisinin
əməliyyat zamanı istifadə etdiyi mülkiyyətində
olan və ya cəlb edilmiş maddi və qeyri-maddi aktivlər
və hüquqlar;
4.3.5. Əməliyyatın
tərəfləri olan şəxslərin fəaliyyət
göstərdikləri iqtisadi şərait, o cümlədən,
bazarların coğrafi yerləşməsi, bazarda eynicinsli və
ya oxşar malların (işlərin, xidmətlərin)
mövcudluğu;
4.3.6. Marketinq
siyasətinin aparılması ilə əlaqədar olaraq yeni
malların (işlərin, xidmətlərin) bazara
çıxarılması, mövcud malların (işlərin,
xidmətlərin) yeni bazarlara çıxarılması,
mövcud mal növlərinin təkmilləşdirilmiş
versiyalarının bazara çıxarılması və digər
bu kimi hallar.
4.4. Nəzarət olunan əməliyyat
qeyri-maddi aktivlər
üzrə hüquqların mülkiyyətə verilməsi və
ya güzəşt edilməsi ilə bağlı olduqda, onunla müqayisə edilə bilən əməliyyatın
seçilməsi üçün müqayisəli təhlil həyata
keçirilən zaman bu Qaydaların 4.3-cü bəndində nəzərdə
tutulanlardan əlavə olaraq,
aşağıdakı göstəricilər müqayisə
edilir:[13]
4.4.1. mülkiyyətə verilən və ya
güzəşt edilən patent, ticarət markası, lisenziya və ya digər
qeyri-maddi aktivin əldə edilməsinin bazarda onu əldə
edən şəxsə verəcəyi üstünlük;[14]
4.4.2. mülkiyyətə verilən və ya
güzəşt edilən qeyri-maddi aktiv üzrə hüquqların istifadəsi, təkrar təqdim edilməsi ilə bağlı hər hansı
coğrafi məhdudiyyət və ya qadağa;[15]
4.4.3. qeyri-maddi aktivdən istifadə
hüququnun müstəsna və ya qeyri-müstəsna hüquq
olması;[16]
4.4.4. qeyri-maddi
aktivdən istifadə hüququnu əldə edən şəxsin
onu təkmilləşdirmək və ya dəyişdirmək səlahiyyətlərinin
olması.
4.5. Nəzarət olunan əməliyyat
qrupdaxili maliyyələşdirmə ilə bağlı
olduqda, onunla müqayisə edilə bilən əməliyyatın
seçilməsi üçün müqayisəli təhlil həyata
keçirilən zaman bu Qaydaların 4.3-cü bəndində nəzərdə
tutulanlardan əlavə olaraq, aşağıdakı göstəricilər
müqayisə edilir:
5. Transfer qiymətlərinin
müəyyən edilməsi üsulları
5.1.
Transfer qiymətlərinin müəyyən edilməsi
üçün aşağıdakı üsullarından
istifadə edilir:
5.1.1.
Qiymətlərin müqayisəsi üsulu - nəzarət
olunan əməliyyat çərçivəsində təqdim
edilən və ya alınan malın (işin, xidmətin) qiymətinin
nəzarət olunmayan əməliyyat çərçivəsində
formalaşan qiymətlə
müqayisə edilərək, transfer qiymətinin müəyyən
edilməsidir. (Misal 1 əlavə olunur)[20]
5.1.2. Sonrakı (təkrar) satış
qiyməti üsulu - sonrakı satış qiymətindən tətbiq
olunmuş əlavələr çıxılmaqla müəyyənləşdirilir
(Misal 2 əlavə olunur).[21]
5.1.3. Dəyərin
toplanması üsulu - nəzarət olunan əməliyyatlar
çərçivəsində təqdim olunan malların
(işlərin, xidmətlərin) qiymətinin onların
istehsalı ilə bağlı çəkilmiş faktiki xərclərin
üzərinə əlavə edilən gəlir
marjasının nəzarət olunmayan əməliyyatlar
üzrə gəlir marjası ilə müqayisə edilərək,
transfer qiymətinin müəyyən edilməsidir. (Misal 3 əlavə
olunur )[22]
5.1.4. Rentabellilik
üsulu – nəzarət olunan əməliyyatlar çərçivəsində
əməliyyatın tərəfi olan şəxsin əldə
etdiyi mənfəətin onun ümumi xərclərində, gəlirlərində
və ya aktivlərinin ümumi dəyərində xüsusi
çəkisi müqayisə edilə bilən nəzarət
olunmayan əməliyyat çərçivəsində tətbiq
olunan xüsusi çəki ilə
müqayisə edilərək, transfer qiymətinin müəyyən
edilməsidir (Misal 4 əlavə olunur). Bu Qaydaların 8-ci
hissəsində göstərilən məlumat mənbələrində
müqayisə edilən əməliyyatlar aşkarlanmadıqda,
bu üsul Azərbaycan Respublikası Nazirlər Kabinetinin
2001-ci il 1 mart tarixli 55 nömrəli qərarı ilə təsdiq
edilmiş “Vergi ödəyicisinin əldə etdiyi mənfəəti
(gəliri) birbaşa müəyyən etmək mümkün
olmadığı hallarda mənfəətin (gəlirin)
hesablanması Qaydaları”nda nəzərdə tutulmuş
şərti rentabellik norması əsas götürülməklə
tətbiq edilə bilər.[23]
5.1.5. Mənfəətin
bölgüsü üsulu - Vergi Məcəlləsinin 14-1.2-ci
maddəsində göstərilən şəxslər
arasında əməliyyatlar aparıldığı zaman tərəflərdən
hər birinin həmin əməliyyatlardan əldə etdiyi mənfəətin
həmin şəxslər arasında Vergi Məcəlləsinin
14-1-ci maddəsinə və bu Qaydalara əsasən
bölüşdürülməsidir (Misal 5 əlavə
olunur).[24]
5.2.
Transfer qiymətinin müəyyən edilməsi
üçün mümkün olduğu bütün hallarda bu
Qaydaların 5.1.1-ci yarımbəndində nəzərdə
tutulmuş qiymətlərin müqayisəsi üsulu tətbiq
edilməlidir.
5.3. Qiymətlərin
müqayisəsi üsulu ilə transfer qiymətinin
müəyyən edilməsi mümkün olmadıqda, habelə,
bu üsulun tətbiqi üçün müqayisə oluna bilən
əməliyyatlar yaxud həmin əməliyyatlar üzrə
qiymətlər haqqında mənbəyi bəlli olan məlumatlar
olmadıqda, digər üsullardan istifadə edilir.[25]
5.4. Digər
üsullar seçilərkən, nəzarət
olunan əməliyyatın xarakteri, əməliyyatın tərəfləri
olan şəxslərin xüsusiyyətləri və digər
göstəricilər əsas götürülməklə, müəyyənləşdirilmiş
müqayisə edilən nəzarət olunmayan əməliyyat
barədə məlumatlar hansı üsulun tətbiqinə
daha çox imkan verirsə, həmin üsuldan istifadə
edilir. Əgər əldə
edilmiş məlumatlar həm bu Qaydaların 5.1.2-ci və ya
5.1.3-cü yarımbəndlərində nəzərdə
tutulmuş üsullardan birinin, həm də bu Qaydaların
5.1.4-cü və ya 5.1.5-ci yarımbəndlərindəki
üsullarından birinin tətbiqinə imkan verirsə, transfer
qiymətinin müəyyənləşdirilməsi zamanı bu
Qaydaların 5.1.2-ci və ya 5.1.3-cü
yarımbəndlərindəki üsullardan biri seçilməlidir.[26]
6. Transfer qiyməti
tətbiq edilməklə verginin yenidən hesablanması
6.1.
Transfer qiymətinin müəyyən edilməsi
üçün müqayisəli təhlil bu Qaydaların 4.2-ci bəndində göstərilən
oxşar əməliyyatlar, habelə 8-ci hissəsində
göstərilən mənbələrdə olan məlumatlara əsasən aparılmalıdır.[27]
6.2.
Müqayisəli təhlil nəticəsində müqayisə edilə bilən yalnız bir əməliyyat
tapılarsa, transfer qiyməti həmin əməliyyatın
müvafiq göstəriciləri əsasında hesablanır.
6.3. Müqayisə
edilə bilən bir neçə əməliyyat olduğu
halda, transfer qiyməti bütün müqayisə edilən əməliyyatların
seçilmiş müvafiq göstəricilərinin (qiymət,
marja və ya xüsusi çəki) kvartillərarası məqbul
intervalının tapılması yolu ilə hesablanır (Misal
1-5 əlavə olunur).[28]
6.4. Nəzarət
olunan əməliyyatlar üzrə qiymət (marja və ya
xüsusi çəki) nəzarət olunmayan əməliyyatlar
üzrə transfer qiymətinə (marjaya və ya xüsusi
çəkiyə) uyğundursa, yaxud müəyyən
edilmiş interval daxilindədirsə, vergilər faktiki qiymət
əsas götürülməklə hesablanır.
6.5. Nəzarət
olunan əməliyyatlar zamanı:
6.5.1. Əgər
nəzarət olunan əməliyyat vergi ödəyicisi tərəfindən
malların (işlərin, xidmətlərin) təqdim edilməsi
ilə bağlıdırsa və əməliyyat zamanı təsbit
edilmiş qiymət müəyyənləşdirilmiş
transfer qiymətindən və ya intervaldan
aşağıdırsa, vergilər transfer qiyməti ilə,
yuxarıdırsa faktiki satış qiyməti ilə
hesablanır.
6.5.2. Əgər
nəzarət olunan əməliyyat vergi ödəyicisi tərəfindən
malların (işlərin, xidmətlərin) alınması ilə
bağlıdırsa və əməliyyat zamanı təsbit
edilmiş qiymət müəyyənləşdirilmiş
transfer qiymətindən və ya intervaldan aşağı
olduqda vergilər faktiki alış qiyməti, yuxarı olduqda
isə transfer qiyməti ilə hesablanır.
6.6. Müəssisənin yoxlanılan
dövrdəki müvafiq göstəriciləri nəzarət
olunmayan əməliyyatlar üzrə seçilən müəssisələrin
yoxlanılan dövr və əvvəlki iki ilin orta göstəriciləri
ilə müqayisə edilir. Bu halda müqayisə zamanı nəzarət
olunmayan əməliyyatlar üzrə seçilən müəssisələrin
illər üzrə fərqlənməsinə yol verilmir.[29]
7. Sənədləşmə
7.1 Vergi ödəyicisinin vergi ili ərzində
apardığı nəzarət olunan əməliyyatların
ümumi dəyəri Vergi Məcəlləsinin 16.1.4-cü
maddəsinə əsasən müəyyən edilmiş həddən
artıq olduqda, həmin vergi ödəyicisi tərəfindən
aparılmış əməliyyatlara dair məlumat Vergi Məcəlləsində
nəzərdə tutulmuş müddətlərdə Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının 2017-ci il 27 yanvar tarixli
1717050000006200 nömrəli Qərarı ilə müəyyən edilən formada “Nəzarət
olunan əməliyyatlar haqqında Arayış” və onun əlavəsi
müvafiq qaydada doldurularaq vergi orqanına təqdim edilməlidir.[30]
7.2 Vergi ödəyicisinin vergi ili ərzində
apardığı nəzarət olunan əməliyyatların
ümumi dəyəri Vergi Məcəlləsinin 16.1.4-cü maddəsində nəzərdə
tutulan halların olmaması səbəbindən
Arayış təqdim edilmədiyi halda, vergi orqanları tərəfindən
həyata keçirilən vergi nəzarəti tədbirləri
zamanı həmin tədbirlərin əhatə etdiyi hesabat
dövrlərində həyata keçirilmiş nəzarət
olunan əməliyyatların qiymətləri bu Qaydalara əsasən
müəyyənləşdirilməlidir.[31]
7.3. Vergi ödəyicisi transfer qiymətini
özü müəyyənləşdirdiyi hallarda bu
Qaydaların 7.4-cü bəndində nəzərdə
tutulmuş sənədlər vergi orqanına təqdim edilir.[32]
7.4. Vergi
Məcəlləsinin 16.1.4-1-ci maddəsinə müvafiq olaraq
vergi ödəyicisi vergi orqanının tələbi ilə aşağıdakı
məlumatları vergi orqanına təqdim etməlidir:[33]
7.4.1.
Müəssisə qrupu haqqında:
7.4.1.1.Müəssisə
qrupunun tərkibi;
7.4.1.2.
Müəssisə qrupunun fəaliyyət istiqamətləri, əhatə
etdiyi coğrafi məkan və əsas gəlir mənbələri;
7.4.1.3.
Müəssisə qrupunun qeyri-maddi aktivlərinin siyahısı,
qeyri-maddi aktivlərlə bağlı həmin qrup daxilində
xərclərin bölüşdürülməsinə dair
razılaşmalar və müvafiq sahə üzrə həmin
qrupun transfer qiymət siyasəti;
7.4.1.4. Azərbaycan
Respublikasında yoxlanılan müəssisənin müəssisə
qrupuna daxil olan və nəzarət olunan əməliyyatlar
apardığı müəssisələrin yoxlanılan
dövr və ondan əvvəlki iki il üzrə maliyyə
hesabatları;
7.4.1.5.
Müəssisə qrupuna daxil olan müəssisələrin hər
birinin qısa funksional təhlili (həyata keçirdiyi
funksiyalar, daşıdığı risklər və istifadə
etdiyi aktivlər);
7.4.1.6.
Müəssisə qrupuna daxil olan müəssisələr
arasında bağlanan maliyyə sazişləri ilə
bağlı transfer qiymət siyasəti;
7.4.1.7.
Müəssisə qrupunun fəaliyyət göstərdiyi sahə
üzrə biznes strategiyası;
7.4.1.8.
Müəssisə qrupu daxilində xərclərin
bölüşdürülməsi ilə bağlı sənədlər.
7.4.2.
Yoxlanılan müəssisə haqqında:
7.4.2.1.
Müəssisənin yoxlanılan dövr və yoxlanılan
dövrdən əvvəlki iki il üzrə maliyyə
hesabatları;
7.4.2.2.
Müəssisənin yoxlanılan dövrdə və ya son iki
ildə baş ofis tərəfindən aparılan struktur dəyişiklikləri,
bu dəyişikliyin müəssisəyə təsiri,
qeyri-maddi aktivlərin təqdim edilməsi və bu əməliyyatların
yoxlanılan müəssisəyə təsirlərinə dair
məlumat;
7.4.2.3.
Müəssisənin strukturu və hər struktur üzrə
işçilərin sayı;
7.4.2.4.
Müəssisənin yerli bazarda əsas rəqibləri;
7.4.2.5.
Biznes restrukturizasiyası ilə bağlı sənədlər.
7.4.3. Nəzarət
olunan əməliyyatlar barədə:
7.4.3.1. nəzarət
olunan əməliyyatlar haqqında məlumat (biznes fəaliyyəti,
müəssisə qrupunun maliyyə fəaliyyətləri, xərclərin
bölüşdürülməsinə dair razılaşmalar
və transfer qiymətinin müəyyən edilməsinə təsir
göstərən digər məlumatlar);
7.4.3.2. nəzarət
olunan əməliyyatların hər bir kateqoriyası üzrə
xərclər;
7.4.3.3. nəzarət
olunan əməliyyatların hər bir kateqoriyası ilə əlaqədar
olaraq vergi ödəyicisinin təfsilatlı funksional təhlili,
yəni icra olunmuş funksiyalar, istifadə edilmiş aktivlər
(o cümlədən qeyri-maddi aktivlər) və
yaranmış risklər, o cümlədən yoxlanılan
dövr və yoxlanılan dövrdən əvvəlki iki illə
müqayisədə baş vermiş dəyişikliklər barədə
arayış;
7.4.3.4.
vergi ödəyicisinin sənədləşdirilmiş nəzarət
olunan əməliyyatın qiymətinə birbaşa və ya
dolayısı ilə təsir göstərən digər nəzarət
olunan əməliyyatlarının müəyyən edilməsi
və onların təsviri;
7.4.3.5. əməliyyat
kateqoriyası ilə əlaqədar ən münasib transfer
qiymətləri üsulu olmasının qeyd edilməsi və
bu üsulun seçilməsinin əsaslandırılması;
7.4.3.6.
test edilən tərəf (müəssisə) kimi
seçilmiş əlaqəli müəssisənin qeyd edilməsi
və bu seçimin izahı;
7.4.3.7.
seçilmiş müqayisə edilə bilən nəzarət
olunmayan əməliyyatların siyahısı və təsviri,
mümkün olduqda transfer qiymətlərinin müqayisəli
təhlilində istinad edilmiş müstəqil müəssisələrlə
bağlı maliyyə indikatorlarına dair məlumat, o
cümlədən müqayisə edilə bilən
axtarış metodologiyası;
7.4.3.8.
müqayisəlilik məqsədilə edilən düzəlişlərin
və bu düzəlişlərin test edilən tərəflər
(müəssisələr), müqayisə edilən bilən, nəzarət
olunmayan əməliyyatlar və ya hər ikisi ilə
bağlı aparıldığının göstərilməsi;
7.4.3.9. nəzarət
olunan əməliyyatların seçilmiş transfer qiymətləri
üsulu əsasında qol uzunluğu prinsipinə uyğun
olaraq aparıldığını təsdiqləyən
halların təsviri;
7.4.3.10. transfer qiymətləri metodologiyasının tətbiqi
ilə bağlı istifadə edilmiş maliyyə məlumatlarının
icmalı.
8. Müqayisə edilə bilən əməliyyatların
tapılması üçün istifadə edilən məlumat
mənbələri
8.1. Transfer qiymətləri müəyyən
edilərkən aşağıdakı məlumat
bazalarından istifadə edilir:
8.1.1. yerli və beynəlxalq birja
kotirovkaları;
8.1.2. gömrük orqanının
apardığı xarici ticarət statistikası;
8.1.3. mənbəyi bəlli olan məlumat
mənbələrində yerləşdirilmiş hesabat məlumatları;
8.1.4. vergi orqanın qoşulduğu
ixtisaslaşmış
beynəlxalq agentliklərin məlumat
bazaları;[34]
8.1.5. mallara, işlərə və xidmətlərə,
habelə onların yerli və beynəlxalq bazarlarda təsbit
edilmiş qiymətlərinə dair mənbəyi bəlli olan
digər məlumat mənbələri.[35]
8.2. Vergi orqanları və vergi
ödəyicisi tərəfindən müxtəlif malların,
işlərin və ya xidmətlərin transfer qiymətlərinin
müəyyənləşdirilməsi məqsədi ilə bu
Qaydaların 8.1-ci bəndində nəzərdə tutulan məlumat
bazalarından əlavə, müxtəlif ölkələrin
dövlət və özəl şirkətləri haqqında
maliyyə və statistik məlumatların müqayisəli təhlil,
həmin ölkələrin bazar təhlili və maliyyə sahəsində
müqayisə edilə bilən əməliyyatların
seçilməsi imkanı verən digər mötəbər
informasiya bazalarından istifadə edilə bilər.
8.3. Vergi orqanları transfer qiymətlərinin
müəyyən edilməsi üçün müqayisə
edilə bilən əməliyyatların tapılması məqsədi
ilə ixtisaslaşmış
beynəlxalq agentliklərin məlumat
bazalarına qoşulduğu zaman, bu barədə
vergi ödəyicilərinin məlumatlandırılması
üçün zəruri tədbirləri görür.[36]
9. Transfer qiymətlərinin
üsullarının əvvəlcədən
razılaşdırılması
9.1. Vergi ödəyicisi hər hansı
nəzarət olunan əməliyyat aparılmazdan əvvəl
transfer qiymətlərinin üsulunun əvvəlcədən
razılaşdırılması üçün müvafiq
müqavilə ilə birlikdə əməliyyatın
bütün təfsilatları barədə məlumatları təqdim
etməklə Azərbaycan Respublikasının İqtisadiyyat
Nazirliyi yanında Dövlət Vergi Xidməti tərəfindən
müəyyən edilən ərizə ilə vergi orqanına
müraciət edə bilər.[37]
9.2. Bu Qaydaların 9.1-ci bəndində
nəzərdə tutulmuş müraciət həyata keçiriləcək nəzarət
olunan əməliyyatın başlanmasına ən azı üç (3) ay
qalmış təqdim edilməlidir.[38]
9.3. Transfer qiymətlərinin
üsullarının əvvəlcədən
razılaşdırılması ilə bağlı müraciətə
vergi orqanı tərəfindən 30 gün ərzində
baxılır. Daxil olmuş müraciətin
araşdırılması üçün əlavə vaxt tələb
olunduğu halda səbəbi əsaslandırılmaqla vergi
orqanının müraciətə baxılma müddətini hər
dəfə 30 gün olmaqla iki dəfə uzatmaq hüququ var.
Bu halda müraciət edən şəxsə icra müddətinin
uzadıldığı tarixdən gec olmayaraq məlumat verilməlidir.
İmtina üçün bu Qaydaların 9.3-4-cü bəndində
göstərilən əsaslar olmadıqda transfer qiymətlərinin
üsullarının əvvəlcədən
razılaşdırılması barədə vergi ödəyicisinə
məktub göndərilir. Vergi orqanının transfer qiymətlərinin
üsullarının əvvəlcədən
razılaşdırılması barədə məktubunun
qüvvədə olma müddəti 3 ildir.[39]
9.3-1.
Vergi orqanı tərəfindən verilən transfer qiymətlərinin
üsullarının əvvəlcədən
razılaşdırılması barədə məktub vergi
ödəyicisi tərəfindən əvvəlki dövrlərdə
həyata keçirilmiş və vergi yoxlaması ilə əhatə
olunmamış eyni əməliyyatlara münasibətdə də
tətbiq edilə bilər.[40]
9.3-2.
Vergi orqanı ilə razılaşdırılmış
transfer qiymətlərinin üsulu vergi orqanı tərəfindən
başlamış və davam edən vergi yoxlaması ilə əhatə
olunan əvvəlki dövrlərdə həyata
keçirilmiş eyni əməliyyatlara tətbiq oluna bilməz.
9.3-3.
Vergi orqanı ilə razılaşdırılmış
transfer qiymətlərinin üsulunun tətbiqi vergi ödəyicisi
üçün məcburi xarakter daşımır. Vergi
orqanı ilə razılaşdırılmış transfer
qiymətləri üsulunun tətbiqi nəticəsində
müəyyənləşdirilmiş qiymət (marja,
xüsusi çəki) müqayisə olunan nəzarət
olunmayan əməliyyatların qiymətlərindən
(marjalar, xüsusi çəki) fərqlənməməlidir.
9.3-4.
Aşağıdakı hallarda vergi orqanı tərəfindən
transfer qiymətlərinin üsullarının əvvəlcədən
razılaşdırılmasından imtina edilir:
9.3-4.1. ərizədə
və ona əlavə olunmuş sənədlərdə təhrif
edilmiş məlumatlar olduqda;
9.3-4.2. ərizədə
qeyd olunan əməliyyat üzrə bu Qaydalara uyğun olaraq
transfer qiymətlərinin üsullarının əvvəlcədən
razılaşdırılmasına dair vergi orqanının məktubu
olduqda;
9.3-4.3. ərizədə
qeyd olunan əməliyyat artıq baş tutmuş olduqda və
ya tərəflər arasında müvafiq əməliyyatlara
dair məhkəmə mübahisəsi olduqda;
9.3-4.4. vergi orqanı tərəfindən barəsində
qəbul edilməsi üçün müraciət edilmiş əməliyyat
üzrə vergi ödəyicisinin vergidən yayınma sxemi
yaratmaqla vergi üstünlüyü əldə etmək məqsədinin
olması müəyyən edildikdə.
9.4. Transfer qiymətlərinin vergi orqanı
ilə razılaşdırılmış üsulundan istifadə
etməklə vergi ödəyicisi
tərəfindən müəyyənləşdirilmiş
transfer qiyməti yalnız vergitutma məqsədləri
üçün gəlirin və xərclərin müəyyənləşdirilməsində
istifadə edilir və müvafiq bəyannamə (mənfəət,
gəlir və ya sadələşdirilmiş) təqdim edilərkən
nəzarət olunan əməliyyatdan vergi həmin qiymətlə
hesablanır. Əməliyyatın faktiki qiyməti əməliyyat
tərəfləri arasında müstəqil
razılaşdırıla bilər.[41]
9.5. Bu
Qaydaların 9.4-cü bəndinə əsasən vergi ödəyicisi
müvafiq bəyannaməni transfer qiymətlərini tətbiq edərək təqdim edirsə, Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının 2017-ci il 27 yanvar tarixli
1717050000006200 nömrəli Qərarı ilə müəyyən edilən formada “Nəzarət
olunan əməliyyatlar barədə Arayış” vergi
orqanına təqdim edilərkən həmin
Arayışın “Nəzarət olunan əməliyyatlar üzrə
tətbiq edilən transfer qiymətləndirilməsi
haqqında məlumat” hissəsi də doldurulmalı və
vergi orqanına elektron qaydada təqdim edilməlidir. Eyni
zamanda, dəyişiklik bəyannamənin müvafiq sətrində
nəzərə alınmalıdır.[42]
9.6. Vergi orqanı tərəfindən
transfer qiymətləri üsullarının əvvəlcədən
razılaşdırılması çərçivəsində
əməliyyatın xarakterindən asılı olaraq
düsturlar və gəlirin bölüşdürülməsində
istifadə edilən indikatorlar da razılaşdırılır.[43]
10. Transfer qiymətinin vergi ödəyicisi
tərəfindən müstəqil şəkildə müəyyənləşdirilməsi.
10.1. Vergi ödəyicisi faktiki müqavilə qiyməti tətbiq
edilən əməliyyatlardan
vergini bu Qaydalara əsasən müstəqil şəkildə
müəyyənləşdirdiyi transfer qiyməti əsasında
hesablaya, bəyan edə və ödəyə bilər. Bu halda transfer qiymətinin müəyyənləşdirilməsi
üçün müvafiq üsul seçilərkən bu
Qaydaların 5.2-5.4-cü bəndlərində nəzərdə
tutulmuş tələblərə əməl
edilməlidir.[44]
10.2. Vergi ödəyicisi transfer qiymətlərini
müstəqil şəkildə müəyyən etdiyi halda həmin
qiymətin bu Qaydaların tələblərinə
uyğunluğunun yoxlanılması üçün tələb
olunan bütün sənədləri, o cümlədən, nəzarət
olunan əməliyyatın bütün təfərrüatları
və şərtləri, hesablama məlumatlarını, müqayisə üçün seçilmiş əməliyyatlar,
həmin əməliyyatların və tətbiq edilmiş
üsulun seçilmə səbəbi və əsaslandırılması
haqqında məlumatları və təsdiqedici sənədləri
də vergi orqanına təqdim etməlidir.[45]
10.3. Bu Qaydaların 10.1-ci və
10.2-ci bəndlərinə əsasən vergi ödəyicisi
vergini transfer qiyməti əsasında hesablayırsa, “Nəzarət
olunan əməliyyatlar haqqında Arayış”ın “Nəzarət
olunan əməliyyatlar üzrə tətbiq edilən transfer
qiymətləndirilməsi haqqında məlumat” adlı
3-cü bölməsi də doldurulmalıdır. Vergi ödəyicisi
nəzarət olunan əməliyyatdan vergini faktiki müqavilə
qiymətinə korrektə edilmədən hesablayaraq, bəyan
edirsə həmin bölmə doldurulmur.
10.4. Vergi orqanı vergi ödəyicisinin müstəqil
şəkildə müəyyən etdiyi transfer qiyməti ilə
razılaşdığı təqdirdə nəzarət
olunan əməliyyat
üzrə vergi həmin qiymət əsas götürülməklə
hesablanır.[46]
10.5. Vergi
ödəyicisinin təqdim etdiyi sübutlar kifayət etmədiyi
üçün vergi orqanı transfer qiymətinin başqa
üsuldan və ya başqa müqayisə oluna bilən əməliyyatlardan
istifadə edilməklə hesablanmalı olduğu qənaətinə
gəldiyi halda, vergini öz araşdırmaları əsasında
müəyyən etdiyi transfer qiyməti əsas
götürülməklə hesablayır.[47]
11. Mübahisələrin həlli
11.1. Vergi ödəyicisi vergi
orqanı tərəfindən müəyyənləşdirilmiş
transfer qiyməti ilə razılaşmadığı halda
transfer qiymətinin fərqli qaydada müəyyənləşdirilməli
olması barədə vergi orqanına sübutlar təqdim edə
bilər.
11.2. Vergi orqanı vergi ödəyicisinin
təqdim etdiyi sübutların müəyyənləşdirilmiş
transfer qiymətinin dəyişdirilməsi üçün
kifayət etmədiyi barədə əsaslandırılmış
qənaətə gəldiyi halda vergilər vergi orqanı tərəfindən
müəyyənləşdirilmiş transfer qiyməti əsas
götürülməklə hesablanır və ödənilir.
11.3. Bu Qaydaların 11.2-ci bəndinin
müddəaları vergi ödəyicisinin qanunvericilikdə nəzərdə
tutulmuş inzibati qaydada şikayət və məhkəməyə
müraciət etmək hüquqlarını məhdudlaşdırmır.
12. İkiqat vergitutmanın aradan
qaldırılması
12.1. Nəzarət olunan əməliyyatda
transfer qiymətinin müəyyənləşdirilməsi və
tətbiqi nəticəsində vergi ödəyicisinin vergitutma
bazası dəyişikliklərə məruz qalarsa və bunun
nəticəsində həmin əməliyyatdan mənfəətə
münasibətdə həm Azərbaycan Respublikasında, həm
də əməliyyatın digər tərəfi olan şəxsin
dövlətində ikiqat vergitutma halının yarana biləcəyi
halda vergi ödəyicisinin və ya əməliyyatın tərəfi
olan digər şəxsin müraciəti əsasında vergi
orqanı digər dövlətdə nəzərə
alınması məqsədi ilə Azərbaycan
Respublikasında əməliyyat nəticəsində ödənilmiş
vergilər barədə məlumatı izahlı şəkildə
müraciət edən şəxsə təqdim edə bilər.
12.2. Digər dövlətin səlahiyyətli
orqanı Azərbaycan Respublikasının vergi orqanının
gəldiyi nəticə və hesabladığı vergilərlə
razılaşmadığı təqdirdə
qarşılıqlı razılaşma proseduru həmin
dövlətlə Azərbaycan Respublikası arasında
qüvvədə olan ikiqat vergitutmanın aradan
qaldırılması haqqında beynəlxalq müqavilənin
müddəaları əsasında aparılır.
12.3. Digər dövlətlə Azərbaycan
Respublikası arasında qüvvədə olan ikiqat vergitutmanın
aradan qaldırılması haqqında beynəlxalq müqavilə
mövcud olmadığı halda Azərbaycan
Respublikasının qanunvericiliyi tətbiq edilməklə
müəyyənləşdirilmiş transfer qiyməti və
hesablanmış vergi ilə bağlı həmin digər
dövlətin vergi orqanının mövqeyi nəzərə
alınmır.
Misal 1. [48]
Qiymətlərin müqayisəsi
üsulu:
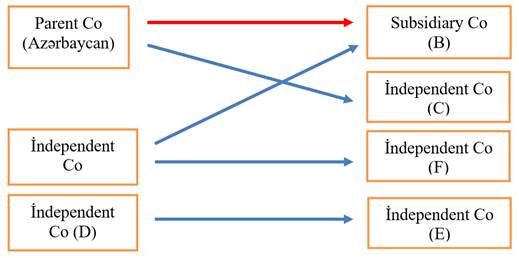
A ölkəsində
yerləşən Parent Co (Azərbaycan) şirkəti
özünün B ölkəsində yerləşən
törəmə şirkəti olan Subsidiary Co şirkətinə
bir ədədinin qiyməti 50 000 AZN olmaqla, ümumi dəyəri
700 000 AZN olan 14 ədəd avadanlıq satır.
Oxşar əməliyyatlara
və müvafiq məlumat mənbələrindən əldə
olunan məlumatlara əsasən təqdim edilən malın
qiyməti aşağıdakı hallar əsas götürməklə
müqayisə edilir və transfer qiyməti müəyyən
edilir:
Müqayisə
edilə bilən nəzarət olunmayan əməliyyatlar
zamanı təqdim edilən avadanlığın qiyməti:
· Parent Co və
İndependent Co (C ölkəsi) arasındakı qiymət -
55 000 AZN
· İndependent
Co (Azərbaycan) və Subsidiary Co (B ölkəsi)
arasındakı qiymət - 62 000 AZN
· İndependent
Co (Azərbaycan) və İndependent Co (F ölkəsi)
arasındakı qiymət - 66 000 AZN
· İndependent
Co (D ölkəsi) və İndependent Co (E ölkəsi)
arasındakı qiymət - 70 000 AZN
Kvartillərarası
intervalın tapılması:
Kvartillərarası
interval düsturu: Q1 = (n+1)x0.25 və Q3=(n+1)x0.75
Q1 =
aşağı kvartil medianı;
Q2 =
median;
Q3 =
yuxarı kvartil medianı;
n- təqdim
edilən göstəricilərin sayı.
|
Göstəricilər:
|
55 000 AZN
|
62 000 AZN
|
66 000 AZN
|
70 000 AZN
|
|
n:
|
1
|
2
|
3
|
4
|
Q1
(aşağı kvartil medianı) = (n+1)*0.25 = (4+1)*0.25=1.25 =
(55 000+62 000)/2 =58 500
Q2 (median)
= (n+1) *0.5 = 5*0.5= 2.5 = (62 000+66 000)/2 =64 000
Q3
(yuxarı kvartil medianı) = (n+1)*0.75 = (4+1)*0.75= 3.75 =68 000
Kvartillərarası
interval düsturunun tətbiqi ilə kvartillərarası
hesablanma prosesi aşağıdakı kimidir:
1. Müəyyənləşdirilmiş
nəzarət olunmayan əməliyyatların göstəriciləri
aşağı göstəricidən yuxarı göstəriciyə
ardıcıllıqla düzülür;
2.
Aşağı göstəricidən yuxarı göstəriciyə
ardıcıllıqla düzülmüş nəzarət
olunmayan əməliyyatların göstəriciləri sıra
sayı ilə nömrələnir. Məsələn: nəzarət
olunmayan göstəricilər – 55 000, 62 000, 66 000, 70 000 -dirsə,
bu, müvafiq olaraq 1, 2, 3, 4 kimi işarələnir;
3.
Aşağı şkaladan yuxarı şkalaya
ardıcıllıqla düzülmüş və sıra
sayı ilə işarələnmiş nəzarət olunmayan əməliyyatlar
aşağı kvartil medianı (Q1) və yuxarı kvartil
medianı (Q3) hesablanaraq, kvartilarası mövqe müəyyənləşdirilir.
Məsələn: nəzarət olunmayan əməliyyat
göstəriciləri – 55 000, 62 000, 66 000, 70 000 -dirsə və
müvafiq olaraq 55 000-ni 1, 62 000-ni 2, 66 000-ni 3, 70 000-ni 4
sıra sayı ilə qiymətləndirdikdə,
Q1=(4+1)x0.25=1.25, Q3=(4+1)x0.75=3.75 olur. Bu isə o deməkdir ki, Q1
(1.25) –in mövqeyi 55 000 və 62 000, Q3 (3.75)-in mövqeyi 66 000
və 70 000 arasındadır.
4.
Düsturun tətbiqi ilə müəyyənləşdirilmiş
mövqe kəsr ədədi ilə alınırsa, bu zaman
hesablanmış mövqeyə düşən iki ümumi
risk dərəcəsini toplayaraq ikiyə bölmək
lazımdır. Məsələn: Q1=(55 000+62 000)/2=58
500(aşağı kvartil median), Q3=(66 000+70 000)/2=68 000
(yuxarı kvartil median).
5. Nəticədə
kvartillərarası interval Q1(58 500) – Q3(68 000) arasında dəyişir.
Göstərilən hal üzrə satış qiyməti
(50 000 AZN) müəyyən olunan kvartillərarası
intervalının (58 500 – 68 000 AZN) aşağı həddindən
də az olduğundan, transfer qiyməti kimi – Q2 (median) = (62 000
+ 66 000)/2 = 64 000 AZN götürülür və vergilər
yenidən hesablanır.
Misal 2.
Sonrakı (təkrar) satış qiyməti
üsulu:
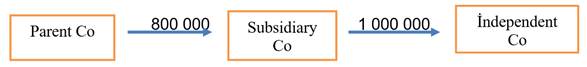
Subsidiary
Co (Azərbaycan) şirkəti ana müəssisəsi olan
Parent Co şirkətindən malı alır və sonradan
müstəqil tərəflərə satır.
2015-ci il ərzində
Subsidiary Co şirkəti hər birinin qiyməti 800 AZN olmaqla
1000 ədəd, ümumi dəyəri isə 800 000 AZN olan
mobil telefon almışdır.
Mobil
telefonun qiymətinə alış qiyməti (750 AZN) və
idxal xərcləri (gömrük, nəqliyyat və digər xərclər
– 50 AZN) daxildir.
Sonradan həmin
mobil telefonlar hər birinin qiyməti 1 000 AZN-dən
satılmışdır.
Bu halda ən
uyğun metod təkrar satış marjası üsulu ola bilər
(qiymətlərin müqayisəsi üsulunun tətbiqi
mümkün olmadığı halda).
Oxşar əməliyyatlara
və müvafiq məlumat mənbələrindən əldə
olunan məlumatlara əsasən müəyyən edilir ki,
müqayisə oluna bilən 4 şirkətdə həmin mallar
üzrə təkrar satış marjası Kvartillərarası
məqbul interval (28% + 29% + 31 % + 32%) arasındadır. Kvartillərarası
məqbul interval 1-ci misalda göstərilən qaydada hesablanmışdır.
Transfer
qiymətinın hesablanması üçün Kvartillərarası
məqbul intervalın marjası – 30 % (28% + 29% + 31 % + 32% ) təkrar
satış marjası kimi qəbul edilir.
Transfer
qiyməti aşağıdakı kimi hesablanır:
yenidən
satış qiyməti – (yenidən satış qiyməti*təkrar
satış marjası –idxal xərcləri)
Bu halda
mobil telefonlar üçün transfer qiyməti
aşağıdakı kimi olmalıdır:
650(1000 –
50 -(1000*30%))
Misal 3.
Dəyərin toplanması üsulu:
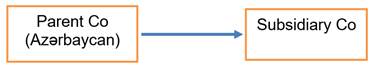
Parent Co
(Azərbaycan) şirkəti asılı olan Subsidiary Co
şirkətinin sifarişləri əsasında elektrik
stansiyası üçün avadanlıq istehsal edir. Parent Co
şirkəti üçün məhsulun satış riski və
digər risklər Subsidiary Co şirkətinə nisbətən
aşağıdır.
Avadanlığın
istehsal xərcləri 700 000 AZN, satış qiyməti
805 000 AZN olmuşdur.
Parent Co
şirkəti üçün əlavə gəlir marjası
15 faiz təşkil edir.
Bu halda ən
uyğun metod dəyərin toplanması üsulu ola bilər
(qiymətlərin müqayisəsi üsulunun tətbiqi
mümkün olmadığı halda).
Oxşar əməliyyatlara
və müvafiq məlumat mənbələrindən əldə
olunan məlumatlara əsasən Parent Co şirkəti ilə
eyni və ya oxşar məhsulların istehsalı və
satışı ilə məşğul olan 3 şirkətdə
əlavə gəlir marjası kvartillərarası
intervalı 18 - 22 faiz arasında dəyişir.
Nəticədə,
kvartillərarası intervalın medianı - 20 faiz (18 % + 20 % +
22%) əlavə gəlir marjası kimi qəbul edilir.
Transfer
qiyməti aşağıdakı kimi hesablanır:
çəkilən
xərc + gəlir marjası
Bu halda
transfer qiyməti olmalıdır - 840 000 AZN ( 700 000 +
(700 000 x 20%))
Misal 4.
Rentabellilik üsulu:
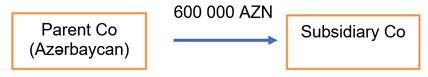
Parent Co
(Azərbaycan) şirkəti özünün Subsidiary Co
törəmə şirkətinə hər hansı xidməti
600 000 AZN təqdim edir, bu zaman 400 000 AZN xərc çəkir
və 200 000 AZN mənfəət əldə edir.
Həmin əməliyyatdan
əldə olunan 200 000 AZN mənfəətin ümumi xərclərdə
xüsusi çəkisi 50 faiz təşkil edir.
Oxşar əməliyyatlara
və müvafiq məlumat mənbələrindən əldə
olunan məlumatlara əsasən, müəyyən edilir ki,
müqayisə oluna bilən yalnız 1 şirkət var və
həmin şirkətdə mənfəətin ümumi xərclərdəki
xüsusi çəkisi 60 faiz təşkil edir.
Nəticədə
transfer qiyməti 60 faizlik xüsusi çəki nəzərə
alınmaqla hesablanır və mənfəət 240 000 AZN
müəyyən edilərək vergi yenidən hesablanır.
Misal 5.
Mənfəətin bölgüsü
üsulu:
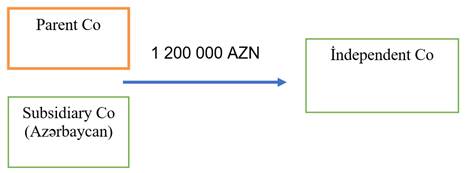
Parent Co
şirkəti özünün Subsisiary Co (Azərbaycan)
törəmə şirkəti ilə birgə
üçüncü tərəfə 1 200 000 AZN
müqabilində xidmət təqdim edir. Xidmətin təqdim
edilməsi ilə bağlı 900 000 AZN məbləğində
ümumi xərc çəkilir və ümumi mənfəət
300 000 AZN təşkil edir.
Bu mənfəətdən
120 000 AZN törəmə şirkətdə qalır, qalan
hissəsi – 180 000 AZN isə baş ofisə
köçürülür. Bu, müxtəlif səbəblərlə,
məsələn, xidmətin baş ofisinin işçiləri
tərəfindən göstərilməsi, törəmə
şirkətin qeyri-maddi əmlakdan istifadə etməsi, daha az
funksiya və ya risk daşıması və s. ilə əsaslandırıla
bilər.
Müəssisə
qrupu
Həmin əməliyyatdan
törəmə şirkətin payının ümumi mənfəətdə
xüsusi çəkisi 40 faiz ( 120 000 / 300 000), baş ofisin
payı isə 60 faiz təşkil edir.
Bu halda
transfer qiymətləndirilməsi üzrə təhlillər
aparılaraq müvafiq göstəricilər yenidən
baxıla bilər.
Aparılan
təhlillər nəticəsində müəssisə qrupunda
mənfəətdəki xüsusi çəki 50/50 faiz şəklində
bölünür.
Bu halda Azərbaycandakı
törəmə şirkətin ümumi mənfəətdəki
xüsusi çəkisi 40 faiz deyil, 50 faiz
götürülür və nəticədə mənfəət
vergisi 150 000 AZN-dən hesablanır.
|
|
Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının 2017-ci il 27 yanvar tarixli 1717050000006200
nömrəli Qərarı ilə təsdiq edilmişdir
Əlavə - 2
|
Ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək
üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası
1. Ümumi müddəalar
1.1. “Ticarət festivalları
dövründə ƏDV-nin qaytarılması şərti ilə
satış həyata keçirmək üçün vergi
ödəyicilərinin qeydiyyatının aparılması
qaydası” (bundan sonra - Qayda) Azərbaycan Respublikası
Prezidentinin “Azərbaycan Respublikasının Vergi Məcəlləsində
dəyişikliklər edilməsi haqqında” Azərbaycan
Respublikasının 2016-cı il 16 dekabr tarixli 454-VQD nömrəli
Qanununun tətbiqi və “Azərbaycan Respublikası Vergi Məcəlləsinin
təsdiq edilməsi, qüvvəyə minməsi və bununla
bağlı hüquqi tənzimləmə məsələləri
haqqında” Azərbaycan Respublikası Qanununun və bu Qanunla təsdiq
edilmiş Azərbaycan Respublikası Vergi Məcəlləsinin
tətbiq edilməsi barədə” Azərbaycan Respublikası
Prezidentinin 2000-ci il 30 avqust tarixli 393 nömrəli Fərmanında
dəyişikliklər edilməsi haqqında” 2016-cı il 23
dekabr tarixli 1171 nömrəli Fərmanının 2.1.4-cü
yarımbəndinin icrasını təmin etmək məqsədilə
hazırlanmışdır.
1.2. Bu Qayda Azərbaycan
Respublikasının Vergi Məcəlləsinin (bundan sonra –
Vergi Məcəlləsi) 24.0.7-2-ci və 165.4-cü maddələrinə
əsasən Azərbaycan Respublikasının Mədəniyyət
və Turizm Nazirliyi tərəfindən müəyyən
edilmiş qaydada təşkil edilən ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək
üçün vergi ödəyicilərinin vergi orqanları
tərəfindən qeydiyyatının aparılması üzrə
prosedurları müəyyən edir.
1.3. Bu Qaydanın məqsədləri
üçün satıcı dedikdə ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək
üçün qeydiyyata alınan ƏDV ödəyicisi
başa düşülür.
1.4. Bu Qaydada istifadə olunan digər
anlayışlar Vergi Məcəlləsində müəyyən
edilmiş mənaları ifadə edir.
2. Ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək istəyən
vergi ödəyicisinin satıcı qismində qeydiyyata
alınması
2.1. Satıcı ticarət
festivallarının təşkili qaydasının tələbləri
nəzərə alınmaqla qeydiyyata alınmaq
üçün aşağıdakı tələblərə
cavab verməlidir:
2.1.1. ƏDV ödəyicisi kimi
qeydiyyatdan keçməlidir;
2.1.2. pərakəndə ticarət
fəaliyyəti ilə məşğul olmalıdır;
2.1.3. pərakəndə ticarət
fəaliyyəti üçün vergi orqanında qeydiyyatda
olan təsərrüfat subyektinə (obyektinə), həmin təsərrüfat
subyektində (obyektində) vergi qanunvericiliyinə uyğun
olaraq quraşdırılmış nəzarət kassa
aparatına və işlək vəziyyətdə olan POS-terminala
malik olmalıdır;
2.1.4. Vergi Məcəlləsi ilə
müəyyən edilmiş vergilərlə bağlı
dövlət büdcəsinə borcu və digər öhdəliyi
(Vergi Məcəlləsində nəzərdə tutulmuş
qaydada borcun ödənilməsinə möhlət verilməsi
və (və ya) vergi öhdəliyinin yerinə yetirilməsi müddətinin
dəyişdirilməsi halları istisna olmaqla)
olmamalıdır.
2.2. Ticarət festivalları
dövründə ƏDV-nin qaytarılması şərti ilə
satış həyata keçirmək istəyən vergi
ödəyicisi satıcı kimi qeydiyyata alınmaq
üçün kağız daşıyıcıda və ya
elektron formada bu Qaydanın 1 nömrəli əlavəsində
müəyyən olunmuş “Ticarət festivalları
dövründə ƏDV-nin qaytarılması şərti ilə
satış həyata keçirmək istəyən vergi
ödəyicisinin satıcı kimi qeydiyyata alınması
haqqında ərizə” ilə vergi orqanına müraciət
edir. Vergi ödəyicisi bir ərizə ilə eyni zamanda bir
neçə təsərrüfat subyekti (obyekti) üzrə
satıcı kimi qeydiyyata alınması üçün
müraciət edə bilər.
2.3. Satıcı ərizəni
elektron formada vergi orqanına
göndərmək üçün gücləndirilmiş
elektron imza ilə İnternet Vergi İdarəsi portalının
“Onlayn” kargüzarlıq bölməsində bu Qaydanın 1
nömrəli əlavəsində müəyyən olunmuş
ərizə formasının müvafiq xanalarını
doldurmalıdır.
2.4. Kağız formasında ərizə
vergi ödəyicisinin uçotda olduğu vergi orqanına təqdim
edilir.
2.5. Elektron və kağız formasında
təqdim edilmiş ərizələr emal edilmək məqsədi
ilə Avtomatlaşdırılmış Vergi İnformasiya
Sistemində yaradılmış “Ticarət festivalları
dövründə ƏDV-nin qaytarılması şərti ilə
satış həyata keçirmək istəyən vergi
ödəyicisinin satıcı kimi qeydiyyata alınması
haqqında ərizə” pəncərəsinə
ötürülür.
2.6. Ərizənin emalı həyata
keçirilərkən satıcı kimi qeydiyyatdan keçmək
istəyən vergi ödəyicisinin ərizəsinin məlumatlarının
bu Qaydanın 2.1-ci bəndinin tələblərinə
uyğunluğu yoxlanılır. Ərizədə aradan
qaldırılması mümkün olan
çatışmazlıqlar aşkar edildikdə, ərizənin
daxil olduğu tarixdən 3 iş günündən gec olmayaraq
həmin çatışmazlıqların aradan
qaldırılması barədə bu Qaydanın 2 nömrəli
Əlavəsinə uyğun olaraq “Ticarət festivalları
dövründə ƏDV-nin qaytarılması şərti ilə
satış həyata keçirmək istəyən vergi
ödəyicisinin satıcı kimi qeydiyyata alınması
üçün təqdim etdiyi ərizədəki
çatışmazlıqlar barədə bildiriş”
hazırlanır və elektron formada vergi ödəyicisinin elektron kabinetinə və ya
kağız daşıyıcıda sifarişli poçt
göndərişi vasitəsilə göndərilir.
Bütün çatışmazlıqlar ərizəçiyə
eyni zamanda bildirilməlidir. Bir təsərrüfat subyekti
(obyekti) üzrə aşkar edilmiş
çatışmazlığın ərizədə göstərilən
digər təsərrüfat subyektləri (obyektləri)
üzrə vergi ödəyicisinin satıcı kimi qeydiyyata
alınmasını dayandırmır.[49]
2.7. Vergi ödəyicisi aşkar
olunmuş çatışmazlıqları aradan
qaldırdıqdan sonra təkrar ərizə ilə vergi
orqanına müraciət edə bilər.
2.8. Vergi ödəyicisi vergi
orqanı tərəfindən 5 iş günündən gec
olmayaraq satıcı qismində qeydiyyata alınır və bu
barədə ona Qaydanın 3 nömrəli əlavəsinə
uyğun olaraq “Ticarət festivalları dövründə
ƏDV-nin qaytarılması şərti ilə satış həyata
keçirmək istəyən vergi ödəyicisinin
satıcı kimi qeydiyyata alınması haqqında
arayış” təqdim edilir.
2.9. Vergi ödəyicisi
satıcı qismində qeydiyyata alındıqdan sonra 10 iş
günü müddətində vergi orqanı bu Qaydanın
2.2-ci bəndində qeyd edilən ərizədə göstərilən
təsərrüfat subyektini (obyektini) alıcılara təqdim
edilən elektron qaimə-fakturaların tərtib
edilməsinə, həmin elektron qaimə-fakturalar barədə məlumatların
aidiyyəti üzrə vahid məlumat bazasına
ötürülməsinə imkan verən proqram təminatı
ilə təchiz edir və bu barədə
akt tərtib edilir. [50]
2.10. Satıcının yeni təsərrüfat
subyekti (obyekti) qeydiyyatdan keçdikdə, həmin təsərrüfat
subyekti (obyekti) üzrə satıcı tərəfindən
ƏDV-nin qaytarılması şərti ilə malların
satışının həyata keçirilməsi
üçün vergi orqanına yenidən ərizə ilə
müraciət edilir.
3. Ticarət festivalları dövründə
ƏDV-nin qaytarılması şərti ilə satış həyata
keçirmək istəyən vergi ödəyicisinin
satıcı qismində qeydiyyatına xitam verilməsi
3.1. Vergi ödəyicisinin
satıcı qismində qeydiyyatına bu Qaydanın 3.2-ci bəndində
müəyyən olunmuş hallarda vergi orqanı tərəfindən
xitam verilir.
3.2. Vergi ödəyicisinin
satıcı qismində qeydiyyatına aşağıdakı
hallarda xitam verilir:
3.2.1. Azərbaycan
Respublikasının Mədəniyyət və Turizm Nazirliyi tərəfindən
müəyyən edilmiş ticarət festivallarının təşkili
qaydasının tələblərini pozduqda;
3.2.2. fəaliyyəti dövründə
iqtisadi fəaliyyət sahəsində cinayətlərə
görə cinayət məsuliyyətinə cəlb olunduqda;
3.2.3. vergi orqanına təqdim
olunmuş vergi hesabatlarında aşkar olunmuş
uyğunsuzluqlar və ziddiyyətlər qanunla müəyyən
edilmiş müddətdə aradan qaldırılmadıqda;
3.2.4. satıcı Vergi Məcəlləsi
ilə müəyyən olunmuş müddətdə və
qaydada vergi hesabatlarını vergi orqanlarına təqdim etməməklə
vergilərin dövlət büdcəsinə ödənilməsindən
yayındıqda;
3.2.5. satıcının ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirilən təsərrüfat
subyekti (subyektləri) ləğv edildikdə;
3.2.6. satıcının ƏDV qeydiyyatı
ləğv edildikdə;
3.2.7. bu Qaydanın 2.9-cu bəndində
göstərilən avadanlıqlarda texniki nasazlıq
yaranması səbəbindən aparılmış əməliyyatlar
üzrə tərtibi və çapı mümkün olmayan elektron qaimə-fakturanın texniki nasazlıq bərpa
olunduqdan dərhal sonra tərtib edilməklə həmin məlumatlar
real vaxt rejimində vahid məlumat bazasına
ötürülmədikdə; [51]
3.2.8. satıcı sahibkarlıq fəaliyyətini
dayandırdıqda və ya bu fəaliyyətə qanunla müəyyən
edilmiş qaydada xitam verildikdə;
3.2.9. vergilər, faizlər və
vergi orqanı tərəfindən tətbiq edilmiş maliyyə
sanksiyaları üzrə borc məbləği 30 təqvim
günü müddətində ödənilmədikdə və
bununla bağlı məhkəməyə və ya Azərbaycan Respublikasının
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətinə şikayət
verilmədikdə; [52]
3.2.10. vergi ödəyicisinin
satıcı qismində qeydiyyatına xitam verilməsi barədə
məhkəmənin qanuni qüvvəyə minmiş qərarı
olduqda;
3.2.11. vergi ödəyicisinin
satıcı qismində qeydiyyatına xitam verilməsi barədə
satıcının müraciəti olduqda.
3.3. Satıcının müraciəti
əsasında satıcı kimi qeydiyyatdan
çıxarılması bu Qaydanın 4 nömrəli əlavəsinə
uyğun olaraq təqdim edilmiş “Ticarət festivalları
dövründə ƏDV-nin qaytarılması şərti ilə
satış həyata keçirən vergi ödəyicisinin
satıcı kimi qeydiyyatına xitam verilməsi haqqında ərizə”yə
əsasən həyata keçirilir. Satıcının
qeydiyyatına xitam verilməsinə əsas verən bu
Qaydanın 3.2-ci bəndində göstərilən digər
hallarda ƏDV-nin qaytarılması şərti ilə
satış həyata keçirən vergi ödəyicisinin
satıcı kimi qeydiyyatı Avtomatlaşdırılmış
Vergi İnformasiya Sistemində avtomatik ləğv edilir və
bu barədə vergi ödəyicisinin elektron kabinetinə bildiriş göndərilir. [53]
“Nəzarət
olunan əməliyyatlar barədə Arayış”ın tərtib
edilmə
QAYDASI
“Nəzarət
olunan əməliyyatlar haqqında Arayış” və “Nəzarət
olunan əməliyyatlar haqqında arayışa Əlavə” “Azərbaycan
Respublikasının Vergi Məcəlləsində dəyişikliklər
edilməsi haqqında” Azərbaycan Respublikasının
2016-cı il 16 dekabr tarixli 454-VQD nömrəli Qanununun tətbiqi
və “Azərbaycan Respublikasının Vergi Məcəlləsinin
təsdiq edilməsi, qüvvəyə minməsi və bununla
bağlı hüquqi tənzimləmə məsələləri
haqqında” Azərbaycan Respublikası Qanununun və bu Qanunla təsdiq
edilmiş “Azərbaycan Respublikasının Vergi Məcəlləsinin
tətbiq edilməsi barədə” Azərbaycan Respublikası
Prezidentinin 2000-ci il 30 avqust tarixli 393 nömrəli Fərmanında
dəyişikliklər edilməsi haqqında” Azərbaycan
Respublikası Prezidentinin 2016-cı il 23 dekabr tarixli Fərmanının
2.1.1-ci yarımbəndinin icrasını təmin etmək məqsədi
ilə hazırlanmışdır. “Nəzarət olunan əməliyyatlar
haqqında Arayış” və “Nəzarət olunan əməliyyatlar
haqqında arayışa Əlavə” Vergi Məcəlləsinin
16.1.4-cü maddəsinə
müvafiq olaraq təqdim edilir.
Arayış
aşağıdakı kimi tərtib edilir:
Arayışın əvvəlində
göstərilən «Qeyd»dəki
«verilmiş formanın tərtib
edilməsi qaydalarını oxuyun» və « +, /, %, Z simvollarından istifadə
etməyin, böyük çap hərflərlə qara və
ya göy diyircəkli qələmlə doldurun» tövsiyələrə ciddi
əməl olunmalıdır. Arayış doldurularkən
qaralamalara və düzəlişlərə yol verilmir.
Təqdim olunmuş
arayışda aparılan hesablamalardakı riyazi səhvlər
vergi orqanı tərəfindən düzəldilir və
kompüter proqramı vasitəsi ilə düzgün
hesablanmış vergi məbləğləri birbaşa baza
göstəricilərinə daxil edilir.
«Arayışın
təqdim edildiyi vergi orqanının adı» sətrin xanalarında böyük çap hərfləri
ilə hər xanada bir hərf yazmaqla qeydiyyatda olduğu vergi
orqanının adı göstərilməlidir.
Misal:
Arayış təqdim
edildiyi vergi orqanının adı
|
M
|
İ
|
L
|
L
|
İ
|
|
G
|
Ə
|
L
|
İ
|
R
|
L
|
Ə
|
R
|
|
B
|
A
|
Ş
|
|
İ
|
D
|
A
|
R
|
Ə
|
S
|
İ[62]
|
Bölmə I. Vergi ödəyicisi
haqqında ümumi məlumat
Arayışın “Vergi ödəyicisi haqqında ümumi məlumat” adlanan
1 №-li Bölməsində vergi ödəyicisinin
arayışın aid olduğu hesabat dövründə fəaliyyəti
ilə bağlı ümumi məlumatlar əks olunur.
1-ci sətrində vergi ödəyicisinin
VÖEN-i qeyd olunur.
·
Misal: Vergi ödəyicisinin
1500315641 saylı VÖEN-i hər
rəqəm ayrı xanada olmaqla bu qaydada yazılır:
|
1
|
VÖEN
|
1
|
5
|
0
|
0
|
3
|
1
|
5
|
6
|
4
|
1
|
2-ci sətirdə böyük çap
hərfləri ilə vergi ödəyicisi fiziki şəxs
olduğu halda, onun adı, soyadı və atasının
adı, hüquqi şəxs olduqda isə onun tam hüquqi
adı hər simvol ayrı xanada olmaqla qeyd olunur.
·
Misal: Arayış “İnkişaf” Məhdud Məsuliyyətli Cəmiyyəti
tərəfindən təqdim edilərsə, müvafiq xanalarda
vergi ödəyicisinin adı bu qaydada yazılır:
|
2
|
Vergi ödəyicisinin
adı
|
İ
|
N
|
K
|
İ
|
Ş
|
A
|
F
|
|
M
|
M
|
C
|
3-cü sətirdə “Əsas fəaliyyət
növünun kodu” hissəsində hər xanada bir simvol olmaqla
vergi ödəyicisinin əsas fəaliyyət
növünün statistik kodu, “adı” hissəsində isə
böyük çap hərfləri ilə əsas fəaliyyət
növünün adı yazılır:
·
Misal: “İnkişaf” Məhdud Məsuliyyətli
Cəmiyyəti 567892 statistik
kodu olan alqı-satqı fəaliyyəti
ilə məşğul olur. Bu halda müvafiq xanalar
aşağıdakı qaydada doldurulur:
|
3
|
Əsas fəaliyyət
növünün kodu
|
|
5
|
6
|
7
|
8
|
9
|
2
|
|
adı
|
|
a
|
l
|
ı
|
ş
|
-
|
s
|
a
|
t
|
ı
|
ş
|
|
4-cü
sətirdə təqdim olunan arayışın “Cari” və ya
“Dəqiqləşdirilmiş” olmasından asılı olaraq
müvafiq xanada “X” işarəsi
qoyulur. Cari arayış təqvim ilindən
sonrakı ilin mart ayının 31-dən gec olmayaraq, Vergi Məcəlləsinin
74-cü maddəsinə əsasən arayışın verilməsi
müddəti 3 ayadək uzadıldıqda isə həmin
müddətdən gec olmayaraq vergi orqanına verilir. Vergi
ödəyicisi Azərbaycan Respublikasında fəaliyyətini
dayandırdıqda, habelə vergi ödəyicisi olan fiziki
şəxsin fəaliyyətinə xitam verildikdə 30 gün
müddətində vergi orqanlarına arayış verməlidir.
Bu zaman hesabat dövrü vergi ilinin əvvəlindən vergi
ödəyicisi fəaliyyətini dayandırdığı və
ya fiziki şəxsin fəaliyyətinə xitam verildiyi günə
qədər olan dövrü əhatə edir. Hüquqi şəxs
ləğv edildikdə hüquqi şəxsin ləğv edilməsi
haqqında qərarda göstərilən ləğv olunma
tarixindən, qeyri-rezidentin daimi nümayəndəliyi ləğv
olunduqda və ləğv olunması haqqında qərarda ləğv
olunma tarixi göstərilmədikdə qərarın Azərbaycan
Respublikasının xarici dövlətlərdəki nümayəndəliklərində
(Azərbaycan Respublikasının mənafeyini təmsil edən
digər ölkənin konsulluq idarələrində)
leqallaşdırıldığı tarixdən sonra 30 gün
ərzində ləğvetmə komissiyası (təsviyəçi,
ləğvedici) vergi orqanına arayışı verməyə
borcludur.[63]
·
Misal: “İnkişaf” Məhdud Məsuliyyətli
Cəmiyyəti cari hesabat dövrü üçün arayış təqdim edirsə, müvafiq xanada işarə bu qaydada
qoyulur: [64]
|
|
X
|
|
Cari
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Mənfəət (gəlir)
vergisi bəyannaməsi üçün müəyyən
edilmiş müddətlərdə təqdim edilir[65]
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Dəqiqləşdirilmiş
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Əvvəlki
hesabat dövrləri üzrə dəqiqləşmənin
aparılması zəruri olduğu hallarda səyyar vergi
yoxlamasının başladığı günədək
təqdim edilir
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
5-ci sətirdə arayışın aid olduğu hesabat ili hər
xanada bir simvol olmaqla qeyd olunur.
6-cı sətirdə “Vergi dövrü ərzində
biznesin restrukturizasiyası baş verib?” sualına cavab olaraq
“BƏLİ” və ya “XEYR” xanalarından birinə “X” işarəsi
qeyd olunur.
7-ci sətirdə “Vergi dövrü ərzində
Xərclərin bölüşdürülməsi üzrə
Razılaşma (CCA) mövcuddur?” sualına cavab olaraq
“BƏLİ” və ya “XEYR” xanalarından birinə “X” işarəsi
qeyd olunur.
8-ci sətirdə
“Müəssisə qrupu tərəfindən hər hansı
ölkədə transfer qiymətlərinin əvvəlcədən
müəyyənləşdirilməsi ilə bağlı
müraciət olunub?” sualına cavab olaraq “BƏLİ” və
ya “XEYR” xanalarından birinə “X” işarəsi qeyd olunur. Bu sətirdə
müəssisə qrupu dedikdə, bir müəssisənin
baş ofisi, onun hansı dövlətdə yerləşməsindən
asılı olmayaraq filialları, nümayəndəlikləri,
törəmə və ya asılı müəssisələri
və digər bölmələrinin məcmusu başa
düşülür.[66]
Misal: “İnkişaf” Məhdud
Məsuliyyətli Cəmiyyəti 2016-ci
il üçün arayış təqdim edirsə vergi
dövrü 5 №-li sətirdə aşağıdakı qaydada
yazılır:
Bölmə 2. Nəzarət
olunan əməliyyatlar barədə məlumat
Arayışın 2-ci bölməsinin
nəzarət olunan əməliyyatlarda “Əməliyyatın tərəfi
olan digər şəxs” sütununda arayışı təqdim
edən vergi ödəyicisinin nəzarət olunan əməliyyat
apardığı digər şəxs barədə məlumatların,
eləcə də, həmin əməliyyatların hansı əsasla
nəzarət olunan əməliyyat hesab edildiyi göstərilir.
Həmin sütunun 2-ci “Nəzarət olunan əməliyyat
hesab edilməsi üçün əsas (VM-in 14-1.2.1, 14-1.2.2, 14-1.2.3
və ya 14-1.2.4 maddəsi)” altsütununda
aparılan əməliyyatın Vergi Məcəlləsində
hansı maddəyə (maddələrə) əsasən nəzarət
olunan əməliyyat hesab edilməsi Vergi Məcəlləsinin
müvafiq maddəsinin (maddələrinin) nömrəsi
göstərilməklə yazılır. Vergi Məcəlləsinin
yalnız 14-1.2.3-cü maddəsi göstərilərsə, “Nəzarət olunan
əməliyyatlar haqqında arayışa Əlavə”
doldurulmur.[67]
“Əməliyyatın tərəfi
olan digər şəxs” sütununun 3-cü “Adı”
altsütununda həmin digər şəxs fiziki şəxs
olduğu halda, onun adı, soyadı və atasının
adı, hüquqi şəxs olduqda isə, tam hüquqi adı
qeyd olunur. Həmin sütunun alt sütunları olan “Rezidentlik
ölkəsi”, “Qeydiyyat ölkəsi” və “VÖEN” hissələrində
əməliyyat aparan digər şəxsin rezident və
qeydiyyatda olduğu ölkələrin 3 hərfli kodu (ISO
ALPHA-3 Code) və rezidentlik ölkəsindəki VÖEN nəzərdə
tutulur.
·
Misal: “İnkişaf MMC” rezidentlik və qeydiyyat ölkəsi
Belçika olan İnternational Co şirkəti il Vergi Məcəlləsinin
14-1.2.1-ci maddəsinə əsasən nəzarət olunan əməliyyat həyata keçirir.
·
|
Əməliyyatın
tərəfi olan digər şəxs
|
|
|
|
Nəzarət
olunan əməliyyat hesab edilməsi üçün əsas
(VM-in 14-1.2.1,
14-1.2.2, 14-1.2.3 və ya 14-1.2.4 maddəsi)
|
Adı
|
Rezidentlik
ölkəsinin kodu
|
Qeydiyyat ölkəsinin
kodu
|
VÖEN
|
|
|
2
|
3
|
4
|
5
|
6
|
|
|
14-1.2.1
|
International Co.
|
BEL
|
BEL
|
25652654654
|
|
·
Arayışın 2-ci bölməsinin 7-ci “Əməliyyatın
predmeti olan malın (xidmətin) adı” sütununda göstərilən
xidmətin adı və ya alınan/satılan malın adı
yazılır.
Misal:
|
Əməliyyatın
predmeti olan malın (xidmətin) adı
|
|
7
|
|
Lenovo
notebook
|
·
Arayışın 2-ci bölməsinin
8-ci, 9-cu və 10-cu sütunlarında “əməliyyatın” dövrü
və ya konkret tarixi yazılır (Bu zaman bölmə 1-in 5-ci sətrində
qeyd edilən ildən fərqli il yazıla bilməz):[68]
Misal:
|
Əməliyyatın
|
|
Dövrü
|
Tarixi
|
|
Tarixdən
|
Tarixədək
|
|
8
|
9
|
10
|
|
01.06.2016
|
01.08.2016
|
|
·
Arayışın 2-ci bölməsinin 11-ci sütununda
“Əməliyyatın növü (alış/satış)”
hissəsinə aparılan əməliyyatın növü
qeyd olunur.
Misal:
|
Əməliyyatın
növü (alış/satış)
|
|
11
|
|
Malın
alışı[69]
|
·
Arayışın 2-ci bölməsinin
“Müqavilə” sütununun 12-ci “Nömrəsi” altsütununa
müqavilənin nömrəsi və 13-cü “Tarixi”
altsütununda müqavilənin imzalandığı tarix
yazılır.
Misal:
|
Müqavilə
|
|
Nömrəsi
|
Tarixi
|
|
12
|
13
|
|
24/36-56
|
30.12.2016
|
·
Arayışın 2-ci bölməsinin
14-cü sütununda “Mənşə ölkəsi” hissəsinə
malın istehsal olunduğu ölkənin kodu və ya xidməti
göstərən ölkənin kodu (ISO ALPHA-3 Code) yazılır.
Misal:
|
Mənşə
ölkəsinin kodu
|
|
14
|
|
CHN
|
·
Arayışın 2-ci bölməsinin
15-ci sütununda “Çatdırılma şərtləri” hissəsinə
müqavilə üzrə malın çatdırılma şərtləri
İnkoterms standartına uyğun yazılır.
·
Misal:
|
Çatdırılma
şərtləri
|
|
|
|
15
|
|
CIF Brussel
|
·
Arayışın 2-ci bölməsinin
16-cı “İstehsalçı” sütununda əməliyyatın
predmeti olan malı istehsal edən şirkətin adı
yazılır. Məs: B şirkəti C müştərisinə
A şirkətinin xidmətlərini təklif edə bilər.
Burada əsas xidmət göstərən şirkət dedikdə
A şirkəti nəzərdə tutulur.
Misal:
·
Arayışın 2-ci bölməsinin
17-ci “Əmtəə nişanı”
sütununda malın əmtəə nişanı
yazılır.
Misal:
|
Əmtəə
nişanı
|
|
|
|
17
|
|
|
Lenovo Laptop
|
|
·
Arayışın 2-ci bölməsinin
18-ci “Ölçü vahidi”
sütununda malın ölçü vahidi (kq, ton, m³, ədəd, vaxt və.s.)
yazılır.
Misal:
·
Arayışın 2-ci bölməsinin
19-cu “Həcm və ya miqdar”
sütununda malın və xidmətin həcmi və ya
miqdarı rəqəmlə ifadə olunur.
Misal:
|
Həcm və
ya miqdar
|
|
|
|
19
|
|
1000
|
·
Arayışın 2-ci bölməsinin
20-ci “Ödəniş valyutası” sütununda aparılan əməliyyat
zamanı edilən ödənişlərin valyuta növü
yazılır:
Misal:
|
Ödəniş
valyutası
|
|
20
|
|
ABŞ dolları
|
·
Arayışın 2-ci bölməsinin
21-ci sütununda “Vahidin ödəniş valyutasında qiyməti
(ƏDV, aksiz və gömrük rüsumları nəzərə
alınmadan) valyutanın min vahidi ilə” hissəsinə əməliyyat
predmeti olan məhsulun bir vahidinin ödəniş
valyutasında qiyməti (ödəniş valyutasının
min vahidi ilə).
Misal:
|
Vahidin ödəniş valyutasında qiyməti (ƏDV, aksiz və gömrük
rüsumları nəzərə alınmadan) valyutanın min
vahidi ilə
|
|
21
|
|
0.305
|
·
Arayışın 2-ci bölməsinin
“Ümumi qiymət (ƏDV, aksiz və gömrük
rüsumları nəzərə alınmadan)” hissəsinin
22-ci altsütununda əməliyyat predmeti olan məhsulun və
ya xidmətin valyutanın min vahidi ilə ödəniş
valyutasında və 23-cü altsütununda əməliyyat
predmeti olan məhsulun və ya xidmətin AZN-lə(min vahid ilə) ümumi
qiyməti yazılır.
|
Ümumi qiymət
(ƏDV, aksiz və gömrük rüsumları nəzərə
alınmadan)
|
|
|
|
Ödəniş
valyutası min vahid ilə
|
AZN min vahid ilə
|
|
|
22
|
23
|
|
|
305
|
550
|
|
Bölmə 3. Nəzarət
olunan əməliyyatlar üzrə tətbiq edilən transfer
qiymətləndirilməsi haqqında məlumat
·
Arayışın 3-cü bölməsinin
2-ci Müqayisə edilən əməliyyatlar üzrə məlumat
mənbəyi” sütununda “Transfer qiymətlərinin müəyyən edilməsi və
tətbiqi Qaydaları”nın 8-ci hissəsində nəzərdə
tutulan və vergi ödəyicisi tərəfindən istifadə
edilmiş məlumat mənbəyinin (mənbələrinin)
adı qeyd edilir.
Misal:
|
Müqayisə edilən əməliyyatlar üzrə
məlumat mənbəyi
|
|
2
|
|
Thomson Reuters
|
·
Arayışın 3-cü bölməsinin
“Müqayisə edilən dövr” hissəsinə müqayisə
edilən əməliyyatın dövrü yazılır:
Misal:
|
Müqayisə edilən dövr
|
|
tarixdən
|
tarixədək
|
|
3
|
4
|
|
21.06.2016
|
06.08.2016
|
·
Arayışın 3-cü bölməsinin
5-ci “Seçilmiş üsul” sütununda Vergi Məcəlləsinin
14-1-ci maddəsində və transfer qiymətinin müəyyənləşdirilməsi
üçün vergi ödəyicisi tərəfindən
istifadə olunan üsulun adı yazılır:
Misal:
|
Seçilmiş üsul
|
|
5
|
|
Qiymətlərin müqayisəsi
üsulu
|
·
Arayışın 3-cü bölməsinin
6-cı “Müqayisə edilən göstəricinin adı”
sütununda müqayisə edilən göstəricinin adı,
məs: qiymət, marja, xüsusi çəki göstəricilərindən
birinin adı yazılır.
Misal:
|
Müqayisə edilən göstəricinin
adı
|
|
6
|
|
Qiymət
|
·
Arayışın 3-cü bölməsinin
7-ci sütununda “Müəyyən edilən göstərici nəzərə
alınmaqla, malın (işin, xidmətin) ümumi qiyməti
(AZN min vahid ilə)” hissəsində
müqayisə edilən göstərici nəzərə
alınmaqla malın və ya
xidmətin hesablanmış ümumi qiyməti AZN min vahid ilə
yazılır:
Misal:
|
Müəyyən edilən göstərici
nəzərə alınmaqla, malın (işin, xidmətin)
ümumi qiyməti (AZN min vahid ilə)
|
|
|
|
7
|
|
620
|
·
Arayışın 3-cü bölməsinin
8-ci sütununda “Malın (işin, xidmətin) faktiki ümumi qiyməti (AZN min vahid ilə)”
malın işin və ya xidmətin müqavilə əsasında
ümumi qiyməti və ya ümumi faktiki qiyməti min AZN
vahidi ilə yazılır.
Misal:
|
Malın (işin, xidmətin) faktiki ümumi qiyməti
(AZN min vahid ilə)
|
|
8
|
|
550
|
·
Arayışın 3-cü bölməsinin 9-cu “Transfer qiyməti
tətbiq edilməklə hesablanan (AZN min vahid ilə)” sütununda transfer qiyməti nəzərə
almaqla hesablanan əlavə gəlir və azaldılan xərc AZN min vahidi
ilə yazılır. Bu zaman transfer qiyməti nəzərə
alınmaqla hesablanan ümumi transfer qiyməti ilə malın (işin,
xidmətin) faktiki qiyməti arasında fərq tapılır.
|
Transfer qiyməti
tətbiq edilməklə
hesablanan (AZN min vahid ilə)
|
|
əlavə gəlir
|
azaldılan xərc
|
|
70
|
|
Nəzarət olunan əməliyyatlar barədə
arayışa Əlavənin tərtib edilmə qaydası
Qarşılıqlı surətdə asılı
şəxs barədə məlumat
Nəzarət olunan
əməliyyatlar barədə arayışa Əlavənin
1-ci Bölməsinin 2-ci
“VÖEN”, 3-cü “Şəxsin adı”, 4-cü
“Ünvanı”, 5-ci “Qeydiyyat ölkəsinin kodu”, 6-cı
“Rezidentlik ölkəsinin kodu” sütunlarında müvafiq
olaraq Vergi Məcəlləsinin 14-1.2-ci və həmin Məcəllənin
18-ci maddəsinə əsasən müəyyən edilmiş
şəxsin rezidentlik ölkəsindəki VÖEN -i, şəxs fiziki şəxs
olduğu halda, onun adı, soyadı və atasının
adı, hüquqi şəxs olduqda isə, onun tam hüquqi
adı, ünvanı, rezident və qeydiyyatda olduğu ölkələrin
3 hərfli kodu (ISO ALPHA-3 Code) nəzərdə
tutulur.
Misal:
|
VÖEN
|
Şəxsin
adı
|
Ünvanı
|
Qeydiyyat ölkəsinin
kodu
|
Rezidentlik ölkəsinin
kodu
|
|
2
|
3
|
4
|
5
|
6
|
|
2656564456
|
B Co
|
John Doe 23, Brussel,
Belçika
|
BEL
|
BEL
|
1-ci Bölmənin “Bir şəxs digər şəxsin əmlakında
(nizamnamə kapitalında) bilavasitə və ya dolayısı
ilə iştirak edirsə və onun iştirak payı və
ya səs hüququ azı 20 faizdirsə” sütunun 7-ci (faizlə), 8-ci “Valyutanın növü”
və 9-cu “Məbləğ” alt-sütunlarına iştirak
payının faizi, iştirak
payının valyuta ilə ifadəsi və məbləği
yazılır.
Misal:
|
Bir şəxs
digər şəxsin əmlakında (nizamnamə
kapitalında) bilavasitə və ya dolayısı ilə iştirak
edirsə və onun iştirak payı və ya səs
hüququ azı 20 faizdirsə;
|
|
Faizlə
|
Valyutanın
növü
|
Məbləğ
|
|
7
|
8
|
9
|
|
35
|
ABŞ
|
200.000
|
1-ci Bölmənin 9- cu “Bir şəxs özünün
xidməti vəziyyətinə görə digər şəxsə
tabedir və ya bir şəxs digər şəxsin bilavasitə
və ya dolayısı ilə nəzarətindədirsə,
tabeçilik və ya nəzarətin forması” sütununda
tabeçilik və ya nəzarətin forması yazılır.
Misal:
|
Bir şəxs
özünün xidməti vəziyyətinə görə
digər şəxsə tabedir və ya bir şəxs digər
şəxsin bilavasitə və ya dolayısı ilə nəzarətindədirsə,
tabeçilik və ya nəzarətin forması
|
|
10
|
|
Baş ofis
|
1-ci Bölmənin
“Şəxslər üçüncü şəxsin
birbaşa və ya dolayısı ilə nəzarətindədirsə,
üçüncü şəxs barədə məlumat” hissəsinin
10-cu “Adı”, 11-ci “Ünvanı”, 12-ci “Qeydiyyat ölkəsi”,
13-cü “Rezidentlik ölkəsi”
sütunlarında müvafiq
olaraq üçüncü şəxsin adı (vergi
ödəyicisi fiziki şəxs olduğu halda, onun adı,
soyadı və atasının adı, hüquqi şəxs
olduqda isə, onun tam hüquqi adı), ünvanı, rezident və
qeydiyyatda olduğu ölkələrin 3 hərfli kodu (ISO
ALPHA-3 Code) nəzərdə
tutulur.
Misal:
|
Şəxslər
üçüncü şəxsin birbaşa və ya
dolayısı ilə nəzarətindədirsə,
üçüncü şəxs barədə məlumat
|
|
Adı
|
Ünvanı
|
Qeydiyyat ölkəsinin
kodu
|
Rezidentlik
ölkəsinin kodu
|
|
11
|
12
|
13
|
14
|
|
Inter Co
|
294 Farm, Ottava Kanada
|
CAN
|
CAN
|
1-ci Bölmənin
“Şəxslər üçüncü şəxsə
birbaşa və ya dolayısı ilə birgə nəzarət
edirlərsə, üçüncü şəxs barədə
məlumat” hissəsinin 15-ci “Adı”, 16-cı “Ünvanı”,
17-ci “Qeydiyyat ölkəsi”, 18-ci “Rezidentlik ölkəsi”
sütunlarında müvafiq
olaraq Vergi Məcəlləsinin 18.2.4-cü maddəsinin məqsədləri
baxımından üçüncü şəxsin adı (vergi
ödəyicisi fiziki şəxs olduğu halda, onun adı,
soyadı və atasının adı, hüquqi şəxs
olduqda isə, onun tam hüquqi adı), ünvanı, rezident və
qeydiyyatda olduğu ölkələrin 3 hərfli kodu (ISO ALPHA-3
Code) nəzərdə
tutulur.
Misal
|
Şəxslər
üçüncü şəxsə birbaşa və ya
dolayısı ilə birgə nəzarət edirlərsə,
üçüncü şəxs barədə məlumat
|
|
Adı
|
Ünvanı
|
Qeydiyyat ölkəsinin
kodu
|
Rezidentlik
ölkəsinin kodu
|
|
15
|
16
|
17
|
18
|
|
Parent Co
|
Road 45, Helsinki, Finlandiya
|
FIN
|
FIN
|
1-ci Bölmənin
18-ci “Vergi Məcəlləsinin
13.2.7-ci maddəsində göstərilən ailə üzvləri”
sütununda Vergi Məcəlləsinin 13.2.7-ci maddəsində
göstərilən ailə üzvlərindən biri
yazılır.
Misal:
|
VM-nin 13.2.7-ci
maddəsində göstərilən ailə üzvləri
|
|
19
|
|
Valideynlərin
bacıları
|
1-ci Bölmənin
“Azərbaycan Respublikasında daimi
nümayəndəliyi olan qeyri-rezidentin özü və ya
onun başqa dövlətlərdə yerləşən hər
hansı nümayəndəliyi, filialı və digər
bölməsi, habelə qeyri-rezidentlə
qarşılıqlı asılı olan və başqa
dövlətdə yerləşən hər hansı digər
şəxs barədə məlumat”
hissəsinin 20-ci “Adı”, 21-ci
“Ünvanı”, 22-ci “Qeydiyyat ölkəsi”, 23-cü “Rezidentlik ölkəsi”
sütunlarında müvafiq
olaraq daimi nümayəndəliyin baş ofisi olan qeyri- rezident
və ya onun başqa dövlətlərdə yerləşən
hər hansı nümayəndəliyi, filialı və digər
bölməsinin, habelə qeyri-rezidentlə
qarşılıqlı asılı olan və başqa
dövlətdə yerləşən hər hansı digər
şəxsin
adı (vergi ödəyicisi fiziki şəxs
olduğu halda, onun adı, soyadı və atasının
adı, hüquqi şəxs olduqda isə, onun tam hüquqi
adı), ünvanı, rezident və qeydiyyatda olduğu ölkələrin
3 hərfli kodu (ISO ALPHA-3 Code) nəzərdə
tutulur.[70]
Misal:
|
Azərbaycan Respublikasında daimi
nümayəndəliyi olan qeyri-rezidentin özü və ya
onun başqa dövlətlərdə yerləşən hər
hansı nümayəndəliyi, filialı və digər
bölməsi, habelə qeyri-rezidentlə
qarşılıqlı asılı olan və başqa
dövlətdə yerləşən hər hansı digər
şəxs barədə məlumat[71]
|
|
Adı
|
Ünvanı
|
Qeydiyyat ölkəsinin
kodu
|
Rezidentlik
ölkəsinin kodu
|
|
20
|
21
|
22
|
23
|
|
ABC Co
|
Small road 36, Belçika
|
BEL
|
BEL
|
[1]
10 may 2022-ci il tarixli 11
nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin
Kollegiyasının Qərarı (Hüquqi
Aktların Dövlət Reyestrinin qeydiyyat nömrəsi 15202205100011, Hüquqi Aktların Dövlət
Reyestrinə daxil edildiyi tarix 27 may 2022-ci il) ilə Qərarın 2-ci və 4-cü hissələri ləğv edilmişdir.
[2] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 1.1-ci bəndinə
(üçüncü halda) “Məcəlləsinin”
sözündən sonra “(bundan
sonra – Vergi Məcəlləsi)” sözləri əlavə
edilmişdir.
[3] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 1.2-ci bəndində “qiymətləri yalnız Vergi
Məcəlləsinin 16.1.4-cü maddəsi ilə
müəyyən edilən həddən yuxarı olan
əməliyyatlara tətbiq edilir və” sözləri “qiymətlərinin tətbiqi
nəticəsində yaranmış fərq” sözləri
ilə əvəz edilmişdir.
[4] 6 iyun 2023-cü il tarixli 13 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının
Qərarı (Hüquqi
Aktların Dövlət Reyestrinin qeydiyyat nömrəsi 15202306060013, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 19 iyun 2023-cü il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın yeni məzmunda 1.3-cü bənd
əlavə edilmişdir.
[5] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 2.0-cı bəndin mətni ikinci
cümlə hesab edilmişdir və həmin bəndə yeni
məzmunda birinci cümlə əlavə edilmişdir.
[6] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 2.0.1.1-ci yarımbəndə “qeyri-rezident” sözündən
sonra “şəxslər,
habelə həmin rezidentin başqa dövlətlərdə (ərazilərdə) yerləşən hər hansı nümayəndəliyi, filialı və digər bölməsi” sözləri əlavə edilmişdir.
[7] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 2.0.1.2-ci yarımbəndinə “bölməsi”
sözündən sonra “,
həmin qeyri-rezidentlə qarşılıqlı asılı
olan və başqa dövlətdə yerləşən
hər hansı digər şəxs” sözləri
əlavə edilmişdir.
[8] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 2.0.1.3-cü yarımbəndin sonunda
nöqtə işarəsi nöqtəli vergül
işarəsi ilə əvəz edilmişdir və yeni
məzmunda 2.0.1.4-cü yarımbənd əlavə edilmişdir.
[9] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 2.0.4-cü yarımbənddən “Azərbaycan Respublikasının”
sözləri çıxarılmışdır.
[10] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 2.0.8.2-ci yarımbəndin sonunda
nöqtə işarəsi nöqtəli vergül
işarəsi ilə əvəz edilmişdir və yeni
məzmunda 2.0.8.3-cü yarımbənd əlavə edilmişdir.
[11] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 2.0.9-cu yarımbənd yeni redaksiyada
verilmişdir və yeni məzmunda 2.0.9-1-ci və 2.0.9-2-ci
yarımbəndlər əlavə edilmişdir.
Əvvəlki redaksiyada deyilirdi:
2.0.9. Məqbul interval – müqayisəli
təhlil nəticəsində tapılmış
nəzarət olunmayan əməliyyatlar üzrə
müəyyən edilən qiymətlərin, marjaların
və xüsusi çəkilərin ən aşağı
və ən yuxarı həddi arasındakı interval;
[12] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 2.0.11-ci yarımbəndin sonunda
nöqtə işarəsi nöqtəli vergül
işarəsi ilə əvəz edilmişdir və yeni
məzmunda 2.0.12-ci yarımbənd əlavə edilmişdir.
[13] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 4.4-cü bəndində “aktivlərin
ötürülməsi” sözləri “aktivlər üzrə hüquqların
mülkiyyətə verilməsi və ya güzəşt
edilməsi” sözləri ilə əvəz edilmişdir.
[14] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 4.4.1-ci yarımbəndində “ötürülən”
sözü “mülkiyyətə
verilən və ya güzəşt edilən”
sözləri ilə əvəz edilmişdir və həmin
yarımbənddən “əldə
edilməsinin bazarda” sözləri çıxarılmışdır.
[15] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 4.4.2-ci yarımbəndində “ötürülən”
sözü “mülkiyyətə
verilən və ya güzəşt edilən”
sözləri ilə əvəz edilmişdir və həmin
yarımbəndə “istifadəsi”
sözündən sonra “,
təkrar təqdim edilməsi” sözləri əlavə
edilmişdir.
[16] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 4.4.3-cü yarımbəndindən
“hüquq” sözü
çıxarılmışdır.
[17] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 4.5.1-ci yarımbəndində “alan tərəfin, və ya öhdəlikləri zəmanətlə təmin edilən” sözləri “əməliyyatları
mövcud olduqda, borcalan tərəfin və ya öhdəliklərinə
zəmanət verilən” sözləri ilə əvəz edilmişdir.
[18] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 4.5.2-ci yarımbəndində “təbiəti” sözü “növü” sözü ilə
əvəz
edilmişdir.
[19] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 4.5.5-ci yarımbəndində “dərəcəsinin”
sözü “dərəcəsi və onun” sözləri ilə əvəz
edilmişdir.
[20] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 5.1.1-ci yarımbəndində “olan” sözü “formalaşan” sözü ilə
əvəz edilmişdir.
[21] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 5.1.2-ci yarımbəndi yeni
redaksiyada verilmişdir.
Əvvəlki redaksiyada deyilirdi:
5.1.2. Sonrakı (təkrar)
satış qiyməti üsulu – alınan malın
təkrar satışı zamanı alış qiymətinin
üzərinə əlavə olunan təkrar satış
marjasının nəzarət olunmayan əməliyyatlarda
formalaşan qiymətin tərkibindəki təkrar
satış marjası ilə müqayisə edilərək,
transfer qiymətinin müəyyən edilməsidir. (Misal
2 əlavə olunur )
[22] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 5.1.3-cü yarımbəndində
“edilməyən” sözü
“olunmayan” sözü ilə
əvəz edilmişdir.
[23] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 5.1.4-cü yarımbəndinin
birinci cümləsində ikinci halda “çəkisi” sözü “çəki” sözü ilə əvəz
edilmişdir və ikinci cümləsi çıxarılmışdır.
[24] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 5.1.5-ci yarımbəndin ikinci
cümləsi çıxarılmışdır.
6 iyun 2023-cü
il tarixli 13 nömrəli Azərbaycan
Respublikası İqtisadiyyat
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15202306060013, Hüquqi Aktların Dövlət
Reyestrinə daxil edildiyi tarix 19 iyun 2023-cü il) ilə “Transfer qiymətlərinin müəyyən
edilməsi və tətbiqi qaydaları”nın 5.1.5-ci yarımbənd yeni redaksiyada
verilmişdir.
əvvəlki redaksiyada deyilirdi:
5.1.5.
Mənfəətin bölgüsü üsulu - eyni müəssisə
qrupunun üzvü olan müəssisələr arasında nəzarət
olunan əməliyyatlar aparıldığı zaman həmin əməliyyatın
tərəfi olan şəxslərdən hər birinin həmin
əməliyyatdan əldə etdiyi mənfəətinin qrupun
həmin əməliyyatlardan əldə etdiyi məcmu mənfəətdəki
xüsusi çəkisi müqayisə edilə bilən nəzarət
olunmayan əməliyyat çərçivəsində müəyyən
edilən xüsusi çəki ilə müqayisə edilərək,
transfer qiymətinin müəyyən edilməsidir (Misal 5 əlavə
olunur). Bu Qaydaların 8-ci hissəsində göstərilən
məlumat mənbələrində müqayisə edilən əməliyyatlar
aşkarlanmadıqda, bu üsul Azərbaycan Respublikası Nazirlər
Kabinetinin 2001-ci il 1 mart tarixli 55 nömrəli qərarı ilə
təsdiq edilmiş “Vergi ödəyicisinin əldə etdiyi mənfəəti
(gəliri) birbaşa müəyyən etmək mümkün
olmadığı hallarda mənfəətin (gəlirin)
hesablanması Qaydaları”nda nəzərdə tutulmuş
şərti rentabellik norması əsas götürülməklə
tətbiq edilə bilər.
[25] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 5.2.1-ci yarımbənd 5.3-cü
bənd hesab edilmişdir və həmin bənddə “Yalnız transfer qiymətinin
qiymətlərin birbaşa müqayisəsi yolu ilə”
sözləri “Qiymətlərin
müqayisəsi üsulu ilə transfer qiymətinin”
sözləri ilə, “məlumatlar
olmadıqda, digər üsullardan istifadə edilə bilər”
sözləri “mənbəyi
bəlli olan məlumatlar olmadıqda, digər üsullardan
istifadə edilir” sözləri ilə əvəz edilmişdir.
[26] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda 5.2.2-ci yarımbənd 5.4-cü
bənd hesab edilmişdir və həmin bəndin birinci
cümləsində “Digər
üsullardan hansının tətbiq edilməsi barədə
qərar qəbul edilərkən” sözləri “Digər üsullar
seçilərkən” sözləri ilə, “tapılmış” sözü
“müəyyənləşdirilmiş”
sözü ilə əvəz edilmişdir, ikinci
cümləsində “Lakin
əgər” sözləri “Əgər”
sözü ilə əvəz edilmişdir və “zamanı” sözündən
sonra “bu Qaydaların”
sözləri əlavə edilmişdir.
[27] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 6.1-ci bəndində “məlumat
mənbələrində” sözləri “mənbələrdə” sözü ilə
əvəz edilmişdir.
[28] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 6.3-cü bəndində “ədədi ortası
əsasında hesablanır” sözləri “kvartillərarası məqbul intervalının
tapılması yolu ilə hesablanır (Misal 1-5 əlavə
olunur).” sözləri ilə əvəz edilmişdir.
[29] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”na yeni məzmunda 6.6-cı bənd
əlavə edilmişdir.
[30] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 7.1-ci bəndində “bu Qaydalara əlavə”
sözləri “Azərbaycan
Respublikası Vergilər Nazirliyinin Kollegiyasının 2017-ci
il 27 yanvar tarixli 1717050000006200 nömrəli Qərarı
ilə müəyyən” sözləri ilə əvəz
edilmişdir.
[31] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 7.2-ci bəndində “Məcəlləsinə
əsasən müəyyən edilmiş həddən
artıq” sözləri “Məcəlləsinin
16.1.4-cü maddəsində nəzərdə tutulan
halların” sözləri ilə əvəz edilmişdir.
[32] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 7.3-cü bəndi yeni redaksiyada
verilmişdir.
Əvvəlki redaksiyada deyilirdi:
7.3. Vergi
ödəyicisi transfer qiymətini özü
müəyyənləşdirdiyi hallarda bu Qaydaların 10.2-ci
bəndində nəzərdə tutulmuş
sənədləri saxlaya və vergi nəzarəti
tədbirləri zamanı vergi orqanının məsul
şəxslərinə təqdim edə bilər.
[33] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”na yeni məzmunda 7.4-cü bənd
əlavə edilmişdir.
[34] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 8.1.4-cü yarımbəndində
“beynəlxalq ixtisaslaşmış”
sözləri “ixtisaslaşmış
beynəlxalq” sözləri ilə əvəz edilmişdir.
[35] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 8.1.5-ci yarımbəndində “məlumatların
yerləşdirildiyi” sözləri “digər” sözü ilə əvəz edilmişdir.
[36] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 8.3-cü bəndində “xüsusi beynəlxalq
ixtisaslaşmış” sözləri “ixtisaslaşmış beynəlxalq” sözləri
ilə, “halda” sözü “zaman” sözü ilə
əvəz edilmişdir.
[37] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 9.1-ci bəndi yeni redaksiyada verilmişdir.
Əvvəlki redaksiyada deyilirdi:
9.1. Vergi
ödəyicisi hər hansı nəzarət olunan
əməliyyat aparılmazdan əvvəl vergi orqanına
rəsmi məktubla müraciət edərək, müvafiq
müqavilə ilə birlikdə əməliyyatın
bütün təfsilatları barədə məlumatları
təqdim edə və transfer qiymətlərinin
müəyyənləşdirilməsi üsulunun
əvvəlcədən seçilməsi üçün
müraciət edə bilər. Vergi orqanı
tərəfindən vergi ödəyicisinin
müraciətinə bu Qaydaların 5.2-ci bəndində
nəzərdə tutulmuş transfer qiymətinin
müəyyənləşdirilməsi üsulunun
seçilməsinə dair müddəalar nəzərə
alınmaqla baxılır.
[38] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 9.2-ci bəndində “əməliyyatın həyata
keçirilməsinə” sözləri “həyata keçiriləcək nəzarət olunan
əməliyyatın başlanmasına” sözləri
ilə əvəz edilmişdir.
[39] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 9.3-cü bəndi yeni redaksiyada
verilmişdir.
Əvvəlki redaksiyada deyilirdi:
9.3. Vergi
ödəyicisinin müraciətinə vergi orqanı
tərəfindən baxılaraq, müvafiq əməliyyat
üçün istifadə edilməsi tövsiyə olunan
transfer qiymətinin müəyyənləşdirilməsinin
tövsiyə edilən üsulu barədə məlumat
müraciətə yazılı cavab formasında vergi
ödəyicisinə təqdim edildiyi halda həmin
əməliyyat üçün etibarlı hesab edilir.
[40] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın yeni məzmunda 9.3-1 – 9.3-4-cü
bəndlər əlavə edilmişdir.
[41] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 9.4-cü bəndinin birinci
cümləsində “Vergi
orqanı ilə rəsmi yazışma nəticəsində
tövsiyə edilmiş üsulla” sözləri “Transfer qiymətlərinin vergi
orqanı ilə razılaşdırılmış
üsulundan istifadə etməklə” sözləri ilə
əvəz edilmişdir.
[42] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 9.5-ci bəndinin birinci
cümləsində “qiymətləri
ilə hesablayaraq” sözləri “qiymətlərini tətbiq edərək”
sözləri ilə, “bu
Qaydalara əlavə” sözləri “Azərbaycan Respublikası Vergilər Nazirliyinin
Kollegiyasının 2017-ci il 27 yanvar tarixli 1717050000006200
nömrəli Qərarı ilə müəyyən”
sözləri ilə əvəz edilmişdir.
[43] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”na yeni məzmunda 9.6-cı bənd
əlavə edilmişdir.
[44] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 10.1-ci bəndin birinci
cümləsində “öz
istəyi ilə faktiki müqavilə qiyməti əsasında
həyata keçirilmiş” sözləri “faktiki müqavilə qiyməti tətbiq edilən”
sözləri ilə, ikinci cümləsində “5.2-ci bəndində”
sözləri “5.2-5.4-cü
bəndlərində” sözləri ilə, “prinsiplərə” sözü “tələblərə”
sözü ilə əvəz edilmişdir.
[45] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 10.2-ci bəndində ikinci halda “bütün” sözü
çıxarılmışdır, “hesablamanın bütün şərtləri”
sözləri “hesablama məlumatlarını”
sözləri ilə və “seçim”
sözü “seçilmə”
sözü ilə əvəz edilmişdir.
[46] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 10.4-cü bəndində “əməliyyatdan” sözü
“əməliyyat üzrə”
sözləri ilə əvəz edilmişdir.
[47] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nın 10.4.1-ci yarımbəndi 10.5-ci
bənd hesab edilmişdir və həmin bənddə “Vergi orqanı vergi
ödəyicisinin təqdim etdiyi əsaslandırmaların
düzgün olmadığı (kifayət etmədiyi) və
transfer qiymətinin başqa üsulla” sözləri “Vergi ödəyicisinin təqdim
etdiyi sübutlar kifayət etmədiyi üçün vergi
orqanı transfer qiymətinin başqa üsuldan”
sözləri ilə, “özünün
hesablamaları” sözləri “öz
araşdırmaları” sözləri ilə əvəz
edilmişdir.
[48] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Transfer
qiymətlərinin müəyyən edilməsi və
tətbiqi qaydaları”nda Misal 1 – 5 yeni redaksiyada verilmişdir.
Əvvəlki redaksiyada deyilirdi:
Misal 1
Qiymətlərin
müqayisəsi üsulu
Nəzarət olunan
əməliyyat çərçivəsində təqdim edilən
və ya alınan malın (işin, xidmətin) qiymətinin nəzarət
olunmayan əməliyyat çərçivəsində olan
qiymətlə müqayisə edilərək, transfer qiymətinin
müəyyən edilməsidir.
Misal:
A ölkəsində
yerləşən Parent Co (Azərbaycan)
şirkəti özünün B ölkəsində yerləşən
törəmə şirkəti olan Subsidiary Co şirkətinə
birinin qiyməti 50 000 AZN olmaqla, ümumi
dəyəri 700 min olan 14 ədəd avadanlıq satır.
Oxşar əməliyyatlara
və müvafiq məlumat mənbələrindən
əldə olunan məlumatlara əsasən, təqdim edilən
malın qiyməti aşağıdakı hallar əsas
götürməklə müqayisə edilir və transfer qiyməti
müəyyən edilir:
Müqayisə edilə bilən nəzarət olunmayan əməliyyatlar
zamanı təqdim edilən avadanlığın qiyməti-
·
Parent
Co və İndependent Co (C) arasındakı qiymət – 55 000 AZN
·
İndependent
Co (Azərbaycan) və Subsidiary Co (B)
arasındakı qiymət – 62
000 AZN
·
İndependent
Co (Azərbaycan) və İndependent Co (F) arasındakı qiymət – 66
000 AZN
İnterval – 55 000 – 66 000 AZN
Ədədi orta – 61 000 AZN (55 000
+ 62 000 + 66 000 / 3)
Göründüyü kimi, göstərilən
hal üzrə satış qiymətı (50 000 AZN) müəyyən olunan
intervalın (55 000 – 66 000 AZN) aşağı həddindən də
az olduğundan, transfer qiyməti kimi ədədi orta -
61 000 AZN götürülür və vergilər
yenidən hesablanır.
Misal 2
Sonrakı (təkrar)
satış qiyməti üsulu
·
nəzarət olunan əməliyyat
çərçivəsində alınan və sonradan
müstəqil şəxslərə satılan malın
alış qiymətinin yaxud
·
müstəqil şəxslərdən
alınan malın sonradan nəzarət olunan əməliyyat
çərçivəsində satış qiymətinin
müstəqil
şəxslərin arasında satış qiyməti ilə
müqayisə edilərək, transfer qiymətinin müəyyən
edilməsidir.
Misal:
Subsidiary Co (Azərbaycan) şirkəti
asılı olan Parent Co şirkətindən
malı alır və sonradan müstəqil tərəflərə
satır.
2015-ci il ərzində
Subsidiary Co şirkəti hər birinin qiyməti 800 AZN olmaqla
1000 ədəd, ümumi dəyəri isə 800 000 AZN olan
mobil telefon almışdır.
Mobil telefonun qiymətinə
daxildir – alış qiyməti (750 man) və idxal xərcləri
(gömrük,
nəqliyyat və digər xərclər
– 50 AZN)
Sonradan, həmin mobil telefonlar hər
birinin qiyməti 1 000 AZN-dən satılmış,
1 000 000 AZN gəlir əldə edilmiş və təkrar
satış marjası 25 faiz
olmuşdur.
Bu halda ən
uyğun metod təkrar satış marjası üsulu ola bilər
(qiymətlərin müqayisəsi üsulunun tətbiqi
mümkün olmadığı halda).
Oxşar əməliyyatlara
və müvafiq məlumat
mənbələrindən əldə olunan məlumatlara əsasən, müəyyən
edilir ki, müqayisə oluna bilən 4 şirkətdə həmin
mallar üzrə təkrar satış marjası 28 -
32 faiz arasındadır.
Transfer qiymətinin
hesablanması üçün marjanın ədədi ortası –
30 % (28% + 29% + 31 % + 32% / 4) təkrar satış marjası kimi
qəbul edilir.
Transfer qiyməti
aşağıdakı kimi hesablanır -
yenidən satış qiyməti /
(100 % + təkrar satış marjası) x 100 % – idxal xərcləri
Bu halda, mobil
telefonlar üçün transfer qiyməti olmalıdır –
720 AZN (1 000
/ 130% x 100 % - 50)
Misal 3
Dəyərin
toplanması üsulu
Nəzarət olunan əməliyyatlar
üzrə təqdim olunan malların (işlərin, xidmətlərin)
istehsalı ilə bağlı çəkilmiş faktiki xərclərin
üzərinə əlavə edilən gəlir marjası
nəzarət
olunmayan əməliyyat üzrə tətbiq olunan eyni göstərici
ilə müqayisə edilir.
Misal:
Parent Co (Azərbaycan) şirkəti
asılı olan Subsidiary Co şirkətinin sifarişləri əsasında
elektrik stansiyası üçün avadanlıq istehsal edir.
Parent Co şirkəti üçün məhsulun satış
riski və digər risklər Subsidiary Co şirkətinə
nisbətən aşağıdır.
Avadanlığın
istehsal xərcləri 700 000 AZN, satış qiyməti
805 000 AZN olmuşdur.
Parent Co şirkəti
üçün əlavə gəlir marjası 15
faiz təşkil edir.
Bu halda ən
uyğun metod dəyərin toplanması üsulu ola bilər
(qiymətlərin müqayisəsi üsulunun tətbiqi
mümkün olmadığı halda).
Oxşar əməliyyatlara
və müvafiq məlumat
mənbələrindən əldə olunan məlumatlara əsasən,
Parent Co şirkəti ilə eyni və
ya oxşar məhsulların istehsalı və
satışı ilə məşğul olan 3 şirkətdə
əlavə
gəlir marjası intervalı 18 – 22 faiz arasında dəyişir.
Nəticədə,
intervalın orta həddi - 20 faiz (18 % + 20 % + 22% / 3) əlavə
gəlir marjası kimi qəbul edilir.
Transfer qiyməti
aşağıdakı kimi hesablanır –
çəkilən
xərc + orta hədd gəlir marjası
Bu halda, transfer qiyməti
olmalıdır - 840 000
AZN ( 700 000 + (700 000 x 20%)
Misal 4
Rentabellik üsulu
Nəzarət olunan
əməliyyatlar çərçivəsində əməliyyatın
tərəfi olan şəxsin əldə etdiyi mənfəətin
onun ümumi xərclərində, gəlirlərində və
ya aktivlərinin ümumi dəyərində xüsusi çəkisi
nəzarət olunmayan əməliyyatlar çərçivəsində
müstəqil tərəfin eyni göstərici ilə
müqayisə edilir.
Misal:
Parent Co (Azərbaycan)
şirkəti özünün Subsisiary
Co törəmə
şirkətinə hər hansı xidməti 600 000 AZN təqdim
edir, bu zaman 400 000 AZN xərc çəkir və 200
000 AZN mənfəət əldə edir.
Həmin əməliyyatdan
əldə olunan 200 000 AZN mənfəətin
ümumi xərclərdə xüsusi çəkisi 50
faiz təşkil edir.
Oxşar əməliyyatlara
və müvafiq məlumat mənbələrindən əldə
olunan məlumatlara əsasən, müəyyən
edilir ki, müqayisə oluna bilən yalnız 1 şirkət
var və həmin şirkətdə mənfəətin
ümumi xərclərdəki xüsusi çəkisi 60
faiz təşkil edir.
Nəticədə
transfer qiyməti 60 faizlik
xüsusi çəki nəzərə alınmaqla
hesablanır və mənfəət 240 000 AZN müəyyən edilərək vergi yenidən
hesablanır.
Misal 5
Mənfəətin bölgüsü
üsulu
Müəssisələr
qrupuna daxil olan müəssisələrdən birinin əldə
etdiyi mənfəətinin qrupun məcmu mənfəətdəki
xüsusi
çəkisi müstəqil
müəssislər qrupunda olan xüsusi çəki ilə
müqayısə edilərək, transfer qiymətinin müəyyən
edilməsidir.
Misal:
Parent Co şirkəti özünün Subsisiary
Co (Azərbaycan) törəmə şirkəti ilə
birgə üçüncü tərəfə 1 200
000 AZN müqabilində xidmət təqdim edir. Xidmətin
təqdim edilməsi ilə bağlı 900 000 AZN məbləğində
ümumi xərc çəkilir və ümumi mənfəət
300 000
AZN təşkil edir
Bu mənfəətdən
120
000 AZN törəmə şirkətdə qalır, qalan
hissəsi – 180 000 AZN isə
isə baş ofisə köçürülür. Bu
müxtəlif səbəblərlə, məsələn, xidmətin
baş ofisinin işçiləri tərəfindən göstərilməsi,
törəmə şirkətin qeyri-maddi əmlakdan istifadə
etməsi, daha az funksiya və ya risk daşıması və
s. ilə əsaslandırıla bilər.
MÜƏSSİSƏLƏR QRUPU
Həmin əməliyyatdan
törəmə şirkətin payının ümumi mənfəətdə
xüsusi çəkisi 40 faiz ( 120 000 / 300 000), baş ofisin payı isə 60
faiz təşkil edir.
Bu halda törəmə
şirkətin ümumi mənfəətdəki
xüsusi çəkisi müstəqil
şəxslər arasında olan müəssislər qrupunu eyni
göstərici ilə müqayisə edilməlidir.
Oxşar əməliyyatlara
və müvafiq məlumat mənbələrindən əldə
olunan məlumatlara əsasən,
müəyyən edilir ki, eyni və ya oxşar xidmətləri
təqdim edən digər 2 müstəqil müəssislər
qrupunda mənfəətdəki xüsusi çəki 50
/50 faiz şəklində bölünür.
Bu
halda, Azərbaycandakı törəmə şirkətin
ümumi mənfəətdəki xüsusi çəkisi 40
faiz deyil, 50 faiz götürülür və
nəticədə mənfəət vergisi 150 000 AZN-dən
hesablanır.
[49] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək
üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 2.6-cı
bəndində “e-qutusuna”
sözü “elektron kabinetinə” sözləri
ilə əvəz edilmişdir.
[50] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək
üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 2.9-cu
bəndində “, zəruri
avadanlıqla” sözləri “ilə”
sözü ilə əvəz edilmişdir.
20 iyul 2020-ci il tarixli 4 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202007200004, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 3 avqust
2020-ci il) ilə “Ticarət festivalları dövründə ƏDV-nin
qaytarılması şərti ilə satış həyata
keçirmək üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 2.9-cu
bəndində “elektron vergi-hesab
fakturalarının (bundan sonra - e-VHF) tərtib
edilməsinə, həmin e-VHF-lər” sözləri “elektron qaimə-fakturaların
tərtib edilməsinə, həmin elektron qaimə-fakturalar”
sözləri ilə əvəz edilmişdir.
[51] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək
üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 3.2.7-ci
yarımbəndindən “bu
Qaydanın 2.9-cu bəndində göstərilən
avadanlıqlarda” sözləri
çıxarılmışdır.
20 iyul 2020-ci il tarixli 4 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202007200004, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 3 avqust
2020-ci il) ilə “Ticarət festivalları dövründə ƏDV-nin
qaytarılması şərti ilə satış həyata
keçirmək üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 3.2.7-ci
yarımbəndində “e-VHF-nin”
sözü “elektron
qaimə-fakturanın” sözləri ilə əvəz
edilmişdir.
[52] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək
üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 3.2.9-cu
yarımbəndində “məhkəməyə”
sözündən sonra “və
ya Vergilər Nazirliyinə” sözləri əlavə
edilmişdir.
20 iyul 2020-ci il tarixli 4 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202007200004, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 3 avqust
2020-ci il) ilə “Ticarət festivalları dövründə ƏDV-nin
qaytarılması şərti ilə satış həyata
keçirmək üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 3.2.9-cu
yarımbəndində “Vergilər
Nazirliyinə” sözləri “Azərbaycan
Respublikasının İqtisadiyyat Nazirliyi yanında
Dövlət Vergi Xidmətinə” sözləri ilə
əvəz edilmişdir.
[53] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Ticarət
festivalları dövründə ƏDV-nin qaytarılması
şərti ilə satış həyata keçirmək
üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 3.3-cü
bəndində “qutusuna”
sözü “kabinetinə”
sözü ilə əvəz edilmişdir.
[54] 20 iyul 2020-ci il tarixli 4 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202007200004, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 3 avqust
2020-ci il) ilə “Ticarət festivalları dövründə ƏDV-nin
qaytarılması şərti ilə satış həyata
keçirmək üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 2
nömrəli əlavəsində “Vergilər Nazirliyinin” sözləri “Azərbaycan Respublikasının İqtisadiyyat Nazirliyi
yanında Dövlət Vergi Xidmətinin” sözləri
ilə, “baş direktoru
(direktoru) və ya onun müavininin” sözləri “rəisinin (rəis müavininin)”
sözləri ilə əvəz edilmişdir.
6 dekabr 2021-ci il tarixli 17 nömrəli Azərbaycan
Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının
Qərarı (Hüquqi Aktların Dövlət Reyestrinin
qeydiyyat nömrəsi 15202112060017, Hüquqi Aktların
Dövlət Reyestrinə daxil edildiyi tarix 20 dekabr 2021-ci il) ilə
“Ticarət
festivalları dövründə ƏDV-nin qaytarılması şərti ilə satış həyata
keçirmək üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”na 2
nömrəli əlavədə “Azərbaycan
Respublikasının İqtisadiyyat Nazirliyi yanında
Dövlət Vergi Xidmətinin Çağrı
Mərkəzinə (195-1)” sözləri “Azərbaycan Respublikasının İqtisadiyyat
Nazirliyinin Çağrı Mərkəzinə”
sözləri ilə əvəz edilmişdir.
[55] 20 iyul 2020-ci il tarixli 4 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202007200004, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 3 avqust
2020-ci il) ilə “Ticarət festivalları dövründə ƏDV-nin
qaytarılması şərti ilə satış həyata
keçirmək üçün vergi ödəyicilərinin
qeydiyyatının aparılması qaydası”nın 3
nömrəli əlavədə “baş
direktoru (direktoru) və ya onun müavininin” sözləri “rəisinin (rəis müavininin)”
sözləri ilə əvəz edilmişdir.
[56] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Nəzarət
olunan əməliyyatlar barədə arayış”
formasının Tanınma nişanı çıxarılmışdır.
[57] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Nəzarət
olunan əməliyyatlar barədə arayış”
formasının “Bölmə 1. Vergi ödəyicisi
haqqında məlumat”na yeni məzmunda 6 – 8-ci sətirlər
əlavə edilmişdir.
[58] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Nəzarət olunan
əməliyyatlar barədə arayış” formasının
“Hesabat ili üçün
növbəti ilin mart ayının 31-dən gec olmayaraq”
sözləri “Mənfəət
(gəlir) vergisi bəyannaməsi üçün
müəyyən edilmiş müddətlərdə”
sözləri ilə əvəz edilmişdir.
[59] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Nəzarət
olunan əməliyyatlar barədə arayış”
formasının “Bölmə 2. Nəzarət olunan
əməliyyatlar barədə məlumat”ında “və ya 14-1.2.3” sözləri
“, 14-1.2.3 və ya 14-1.2.4”
sözləri ilə əvəz edilmişdir.
[60] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Nəzarət
olunan əməliyyatlar barədə arayışa
Əlavə”dən tanınma nişanı çıxarılmışdır.
[61] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Nəzarət olunan
əməliyyatlar barədə arayış” formasının
“Nəzarət olunan əməliyyatlar barədə
arayışa Əlavə”də “bölməsi”
sözündən sonra “,
habelə qeyri-rezidentlə qarşılıqlı
asılı olan və başqa dövlətdə
yerləşən hər hansı digər şəxs”
sözləri əlavə edilmişdir.
[62] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə “Nəzarət
olunan əməliyyatlar barədə arayış”ın
tərtib edilmə Qaydası” üzrə səkkizinci abzas yeni
redaksiyada verilmişdir.
Əvvəlki redaksiyada deyilirdi:
|
M
|
İ
|
L
|
L
|
İ
|
|
G
|
Ə
|
L
|
İ
|
R
|
L
|
Ə
|
R
|
|
D
|
E
|
P
|
A
|
R
|
T
|
A
|
M
|
E
|
N
|
T
|
İ
|
[63] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Nəzarət olunan
əməliyyatlar barədə arayış”ın tərtib
edilmə Qaydası”na 20-ci abzasa yeni məzmunda 2 - 5-ci
cümlələr əlavə edilmişdir.
15
oktyabr 2019-cu il tarixli 1917050000014500 nömrəli Azərbaycan
Respublikası Vergilər Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201910154500, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 29 oktyabr 2019-cu il) ilə “Nəzarət
olunan əməliyyatlar barədə Arayış”ın tərtib edilmə
Qaydası”nda “ləğvetmə komissiyası” sözlərindən sonra “(təsviyəçi, ləğvedici)” sözləri əlavə edilmişdir.
[64] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Nəzarət olunan
əməliyyatlar barədə arayış”ın tərtib
edilmə Qaydası”nın 21-ci abzasında “bəyannamə” sözü “arayış” sözü ilə əvəz
edilmişdir.
[65] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Nəzarət olunan
əməliyyatlar barədə arayış”ın tərtib
edilmə Qaydası”nın 22-ci abzasında “Hesabat ili üçün növbəti ilin mart
ayının 31-dən gec olmayaraq” sözləri “Mənfəət (gəlir) vergisi
bəyannaməsi üçün müəyyən edilmiş
müddətlərdə” sözləri ilə əvəz
edilmişdir.
[66] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə
“Nəzarət olunan əməliyyatlar barədə
arayış”ın tərtib edilmə Qaydası”nın iyirmi
altı-səksən doqquzuncu abzaslar iyirmi doqquz-doxsan ikinci
abzaslar hesab edilsin və yeni məzmunda iyirmi altı-iyirmi
səkkizinci abzaslar əlavə edilmişdir.
[67] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə
“Nəzarət olunan əməliyyatlar barədə
arayış”ın tərtib edilmə Qaydası”nın otuzuncu
və otuz üçüncü abzaslarında “və ya 14-1.2.3” sözləri
“, 14-1.2.3 və ya 14-1.2.4”
sözləri ilə əvəz edilmişdir.
[68] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə
“Nəzarət olunan əməliyyatlar barədə
arayış”ın tərtib edilmə Qaydası”nın otuz
yeddinci abzasına “yazılır”
sözündən sonra “(Bu zaman
bölmə 1-in 5-ci sətrində qeyd edilən ildən
fərqli il yazıla bilməz)” sözləri əlavə
edilmişdir.
[69] 21 iyul 2022-ci il tarixli 17 nömrəli Azərbaycan Respublikası İqtisadiyyat Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət
Reyestrinin qeydiyyat nömrəsi 15202207210017, Hüquqi Aktların Dövlət Reyestrinə daxil
edildiyi tarix 4 avqust 2022-ci il) ilə
“Nəzarət olunan əməliyyatlar barədə
arayış”ın tərtib edilmə Qaydası”nın
qırx ikinci abzas;nda ikinci halda “satış”
sözü “Malın
alışı” sözləri ilə əvəz
edilmişdir.
[70] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Nəzarət olunan
əməliyyatlar barədə arayış”ın tərtib
edilmə Qaydası”nın “Nəzarət olunan
əməliyyatlar barədə arayışa Əlavənin
tərtib edilmə qaydası” üzrə 19-cu abzasında “bölməsi” və “bölməsinin”
sözlərindən sonra müvafiq olaraq “, habelə qeyri-rezidentlə qarşılıqlı
asılı olan və başqa dövlətdə
yerləşən hər hansı digər şəxs”
və “, habelə
qeyri-rezidentlə qarşılıqlı asılı olan
və başqa dövlətdə yerləşən hər
hansı digər şəxsin” sözləri əlavə
edilmişdir.
[71] 17 may 2019-cu il tarixli 1917050000009300
nömrəli Azərbaycan Respublikası Vergilər
Nazirliyinin Kollegiyasının Qərarı (Hüquqi Aktların Dövlət Reyestrinin qeydiyyat
nömrəsi 15201905179300, Hüquqi
Aktların Dövlət Reyestrinə daxil edildiyi tarix 4 iyun
2019-cu il) ilə “Nəzarət olunan
əməliyyatlar barədə arayış”ın tərtib
edilmə Qaydası”nın “Nəzarət olunan
əməliyyatlar barədə arayışa Əlavənin
tərtib edilmə qaydası” üzrə 21-ci abzasda “bölməsi”
sözündən sonra “, habelə
qeyri-rezidentlə qarşılıqlı asılı olan
və başqa dövlətdə yerləşən hər
hansı digər şəxs” sözləri əlavə
edilmişdir.